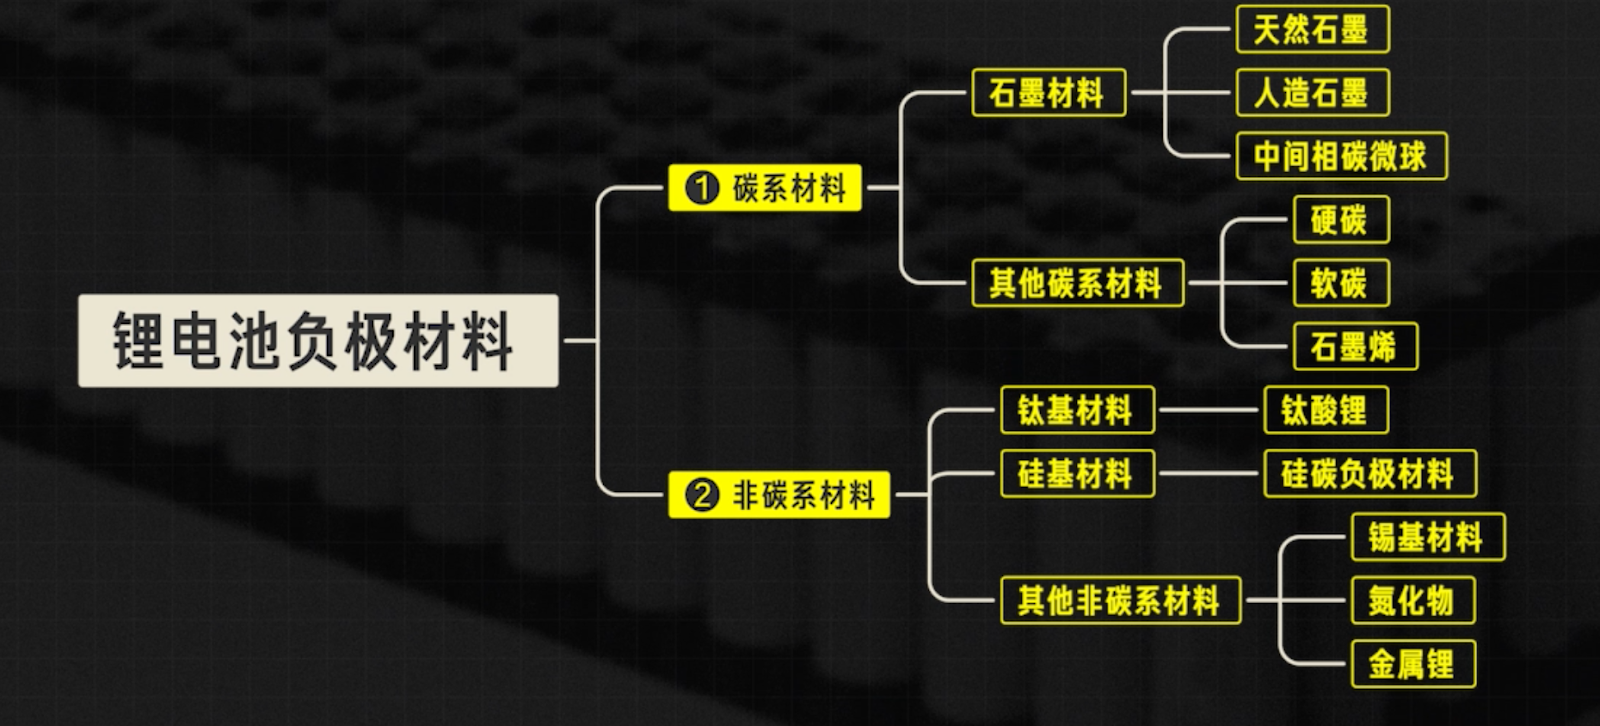
虽然路线众多,但负极材料的最终产品却十分的单一,那就是人造石墨。
虽然人造石墨相比其他材料安全性更高,成本也较低,但它的能量密度也较一般,理论上的上限为 372 毫安时每克,而目前行业中的头部公司已实现了 365 毫安时每克,无限逼近天花板。
所以行业急需在技术上破局,获得新的增长空间。
除了技术上继续突破,负极行业 2021 年最大的问题就是石墨化能力的缺失,具体方面我们会放在第三讲中与大家分享。
说完了正负极,我们看下电解液。
电解液最主要的作用是,充当离子迁移时的载体,这样可以保证锂离子在正负极之间的传输。
因此,电解液一般是把高纯度的有机溶剂、电解质锂盐和添加剂这三种原料,按一定的比例配制构成。
如果按照成本来划分,锂盐的占比约为 40%~50%,溶剂的占比约为 30%,添加剂则是 10%~30%。
所以啊,看电解液,也得分成三个细分赛道,分开看才行。而行业关注较高的 6F,就是电解质的一种。
2021 年随着行业景气度上升,价格也在快速上涨,而下一代有望替代 6F 的是双氟也将在下一年年初投产。
目前来看虽然成本较高,但由于 6F 的价格也处于高位,新锂盐的替代可能会快于预期。
谈完前三种材料,我们最后来看下隔膜。隔膜的主要作用是用来分隔正极和负极,防止发生短路。
而隔膜的制作工艺,又分为干法和湿法。简单来说,干法成本低、工艺简单,但性能不如湿法。
从行业格局来看,隔膜可能是四大材料中确定性最高的。因为隔膜的扩产比较依赖设备厂商,而未来几年的产能又已被龙头公司锁定,所以行业集中度也会持续的提升。
我们看过去两年的数据也能感受到这点,正是由于产能被龙头公司锁定,未来两年隔膜的集中度有望进一步提升。
最后我们来给本节课做个总结,由于下游应用场景的不断扩宽,锂电池行业也步入了黄金十年,景气度不断提升。随着景气度抬升,行业的资本开支也大幅增加,这导致上游的原材料也得跟上电池的扩产步伐。
而四种材料中,正极最为重要,常用于电池的命名,而负极由于人造石墨的路线已接近天花板,未来可能会有技术路线的变更。
电解液中的电解质,2021 年快速涨价,这也催生了新锂盐的应用。
而隔膜是行业格局最为确定的一环,因为大部分扩产产能已被预定,集中度持续提升也是可以预见的。
最后我们从博弈角度提醒一下,行业空间确实较大,但行业的大幅扩产也在进行中,一旦扩产完成后供大于求,很容易从逻辑上演变为周期的大宗定价逻辑,这对于相关公司的股价也会有一定的影响。