从产业链来看,锂电池的上游是以锂、石墨以及稀有金属矿为代表的原材料,中游则是电池环节,分为电池原材料,和电池制造商,而下游有三大应用场景,分别是新能源车,日常消费,以及储能。
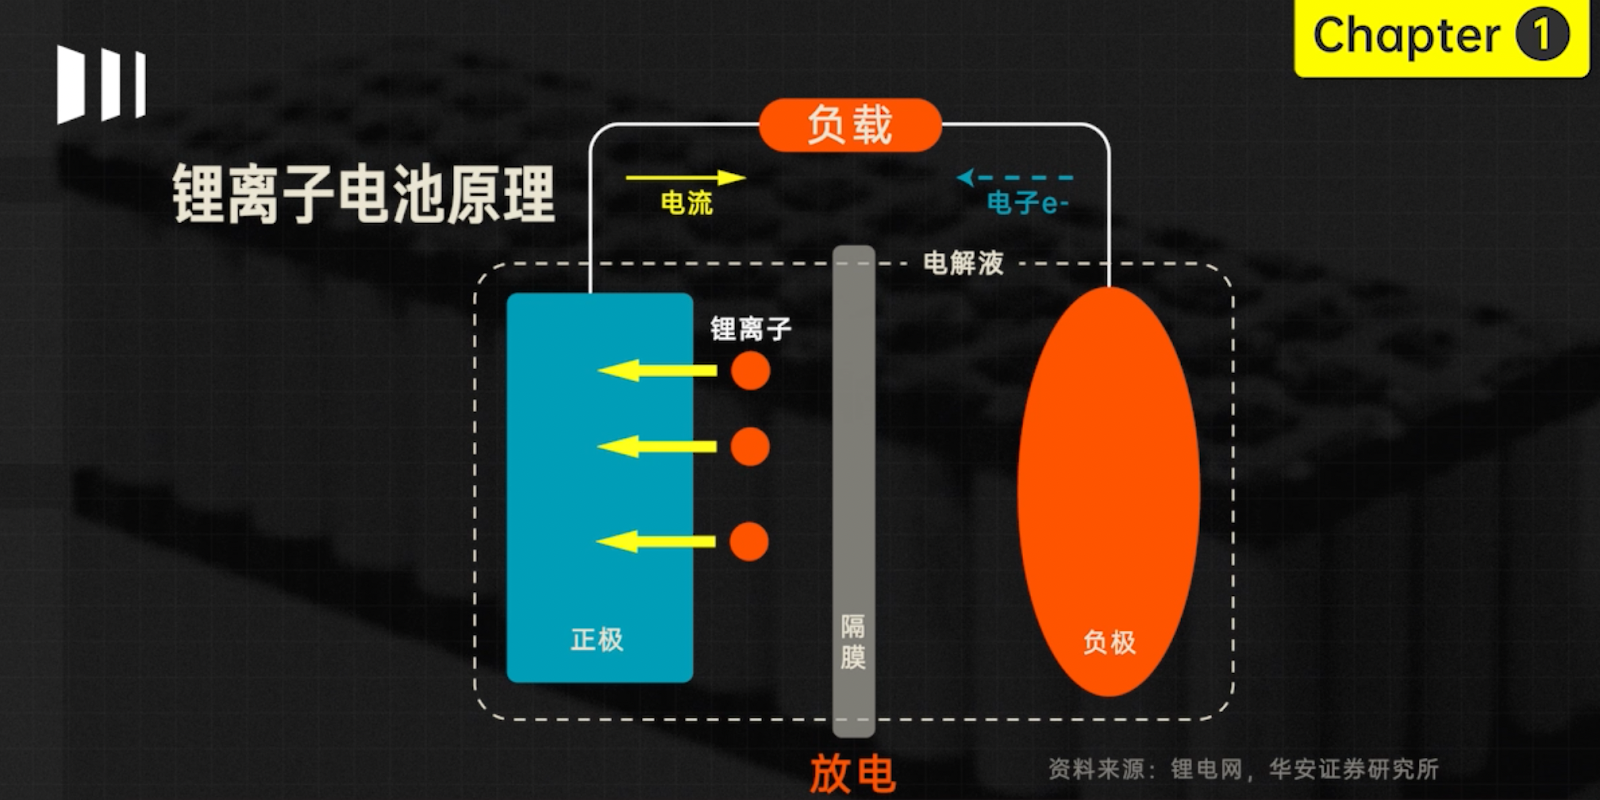
照例啊,在了解这个行业之前,我们先得知道这东西是干嘛的?锂电池的工作原理究竟是怎样?
所以呢,我们找来这张图,从这张图,可以比较清楚的看出,锂电池主要是通过锂离子,在正负极之间的定向移动来实现充放电的。
不仅是工作原理,这张图还包含了本系列课的四大原材料,分别是正极、负极、电解液和隔膜。
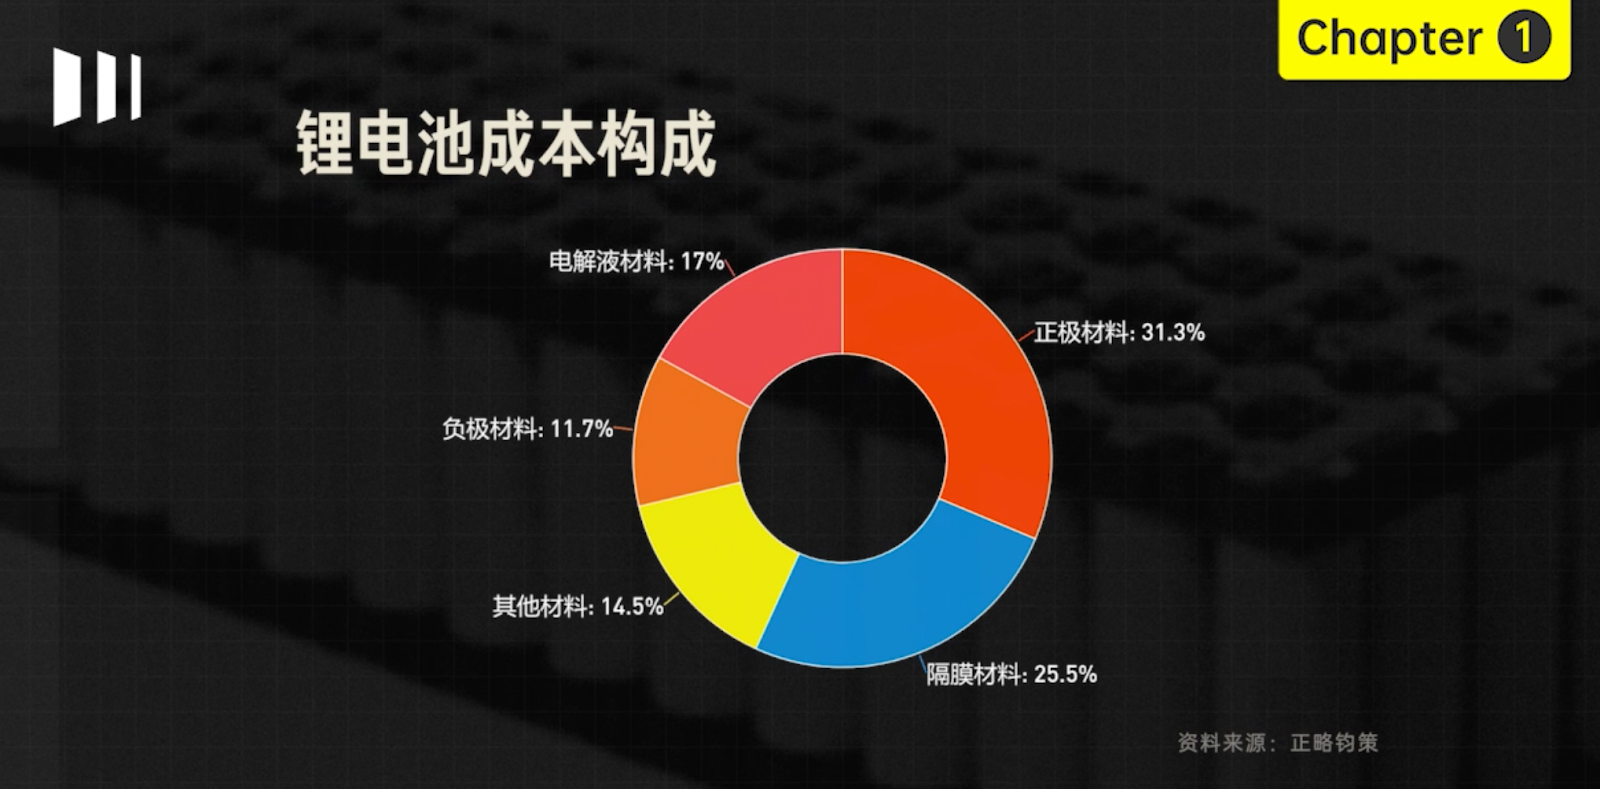
具体关于这四种原材料占总成本的比例,我们可以看这张图。
因为这张图是全行业的成本构成,而从动力电池来看,目前主要分为磷酸铁锂和三元这两种技术路线,所以具体到某种细分路线上,相关的成本构成可能会和这张图有所出入。
简单的介绍了锂电池,下面正式进入行业的部分。
海外机构曾给全球锂行业的市场规模做过测算。
根据它们的测算,2020 年,全球锂行业的市场规模是在 33.5 万吨左右,后续随着电池技术的日益成熟。
到 2028 年时,全球锂行业的需求将达到 201.3 万吨,年复合增速达到了 35%。能支撑如此高的增速,动力电池可谓功不可没。
2020 年时,动力电池的需求,占到整体锂行业需求的 34%,而到了 2025 年,这个比例就变成了 69%。行业的需求在高速增长,再加上权重的提升。未来电池行业的空间可谓巨大。
因此,高景气度,就是我们关注这个行业,最大的原因。
既然行业景气度如此之高,资本开支自然就不会少。
2021 年上半年,宁德时代、比亚迪、亿纬锂能等电池厂商就相继公布了 30 余个投资计划,规划的电池产能超过 782 亿瓦时。
电池厂商的大幅扩产,意味着需要更多的上游原材料。所以我们选择在现在这个节点,看锂电池上游的原材料环节。
说完了,为什么要看锂电材料,下面就来看看,这个环节究竟应该怎么看。
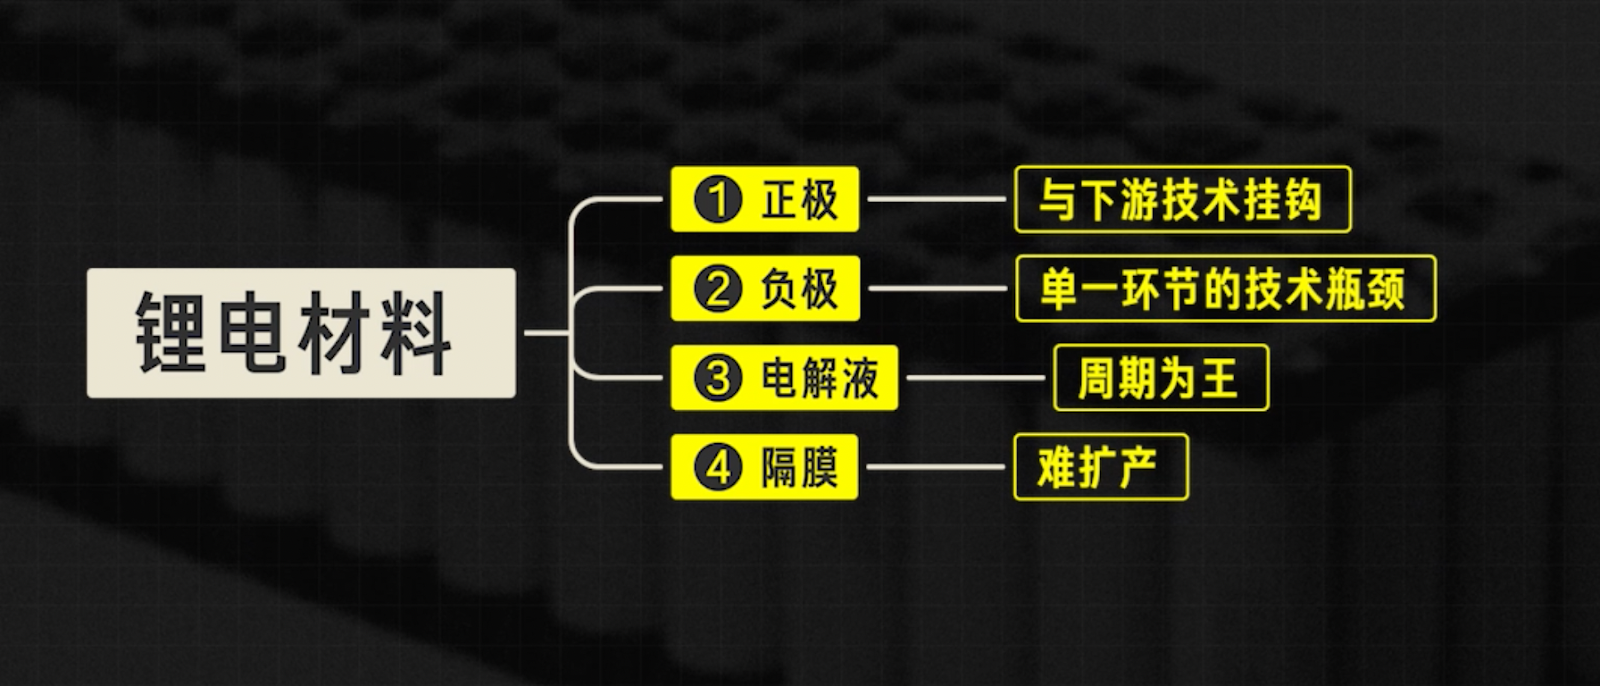
上文一直提到,锂电池的主要有四种原材料。因此,这四种材料,各有各的特点,需要分开讨论。我们先把结论写在前面,大家可以看下这张导图:
首先,第一个材料是,正极。
它是锂电的核心,怎么看出来?冠名权就可以解释一切。我们平时经常会听到的三元电池和磷酸铁锂电池,实际上三元和磷酸铁锂都是正极材料。
说回这两种技术,目前来看,这两种技术十分适配动力电池。而动力电池正是锂电最大的应用场景,所以这两种正极材料的出货量,可谓遥遥领先。
正因为正极材料,涉及到了电池的技术路线,所以除了关注电池的性能,我们还要看下游的应用场景。
例如,近年来兴起的储能,因为其对体积、能量密度等参数没有过多的要求,所以比较适合磷酸铁锂。这也使得本来日益势危的磷酸铁锂,重新崛起。
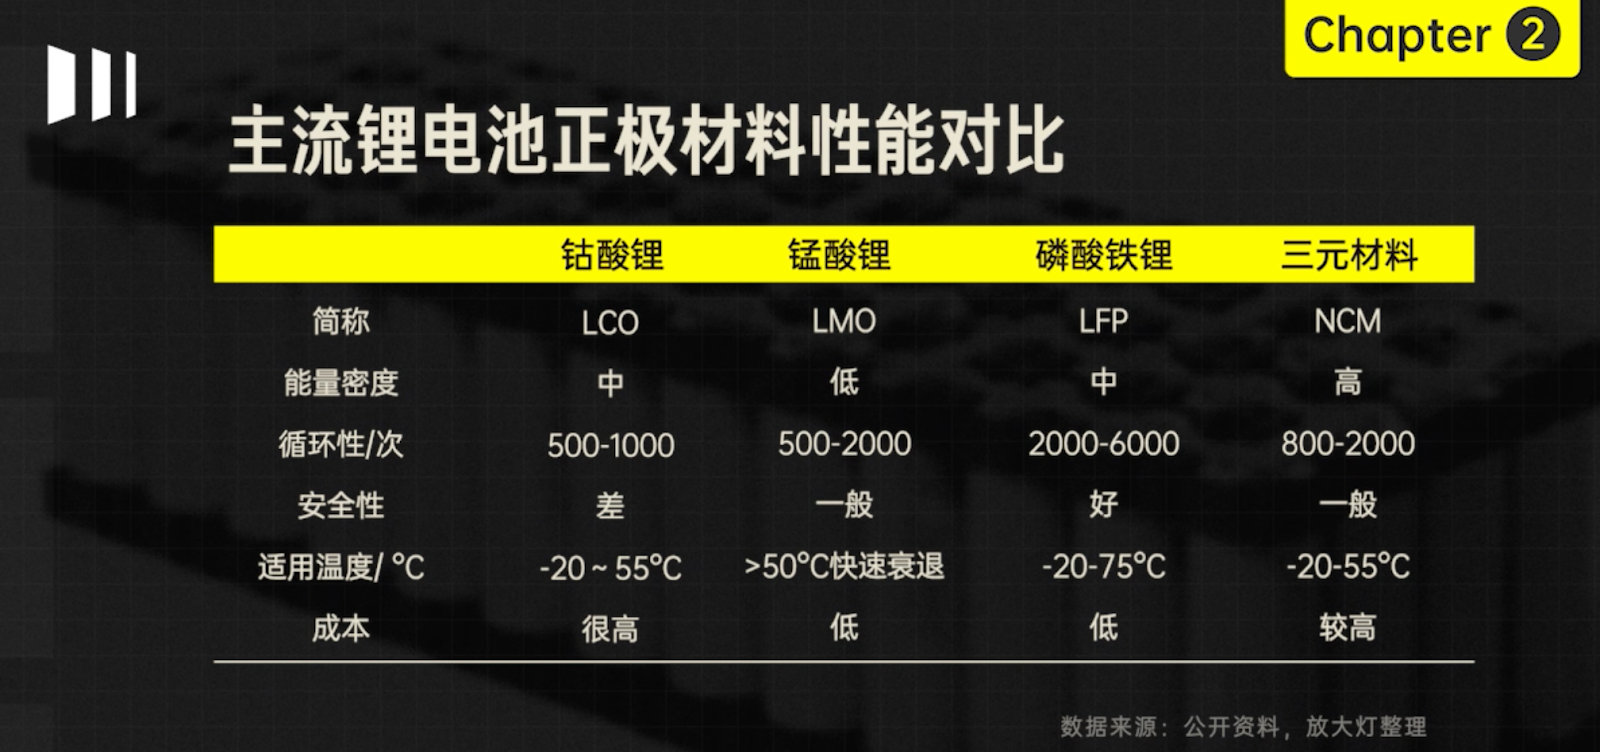
下面这张图,我们简要对比了四种正极材料在性能上的差别,大家可以参考下,更详细内容我们放在第二讲正极中与大家分享。
说完了正极,我们来看下