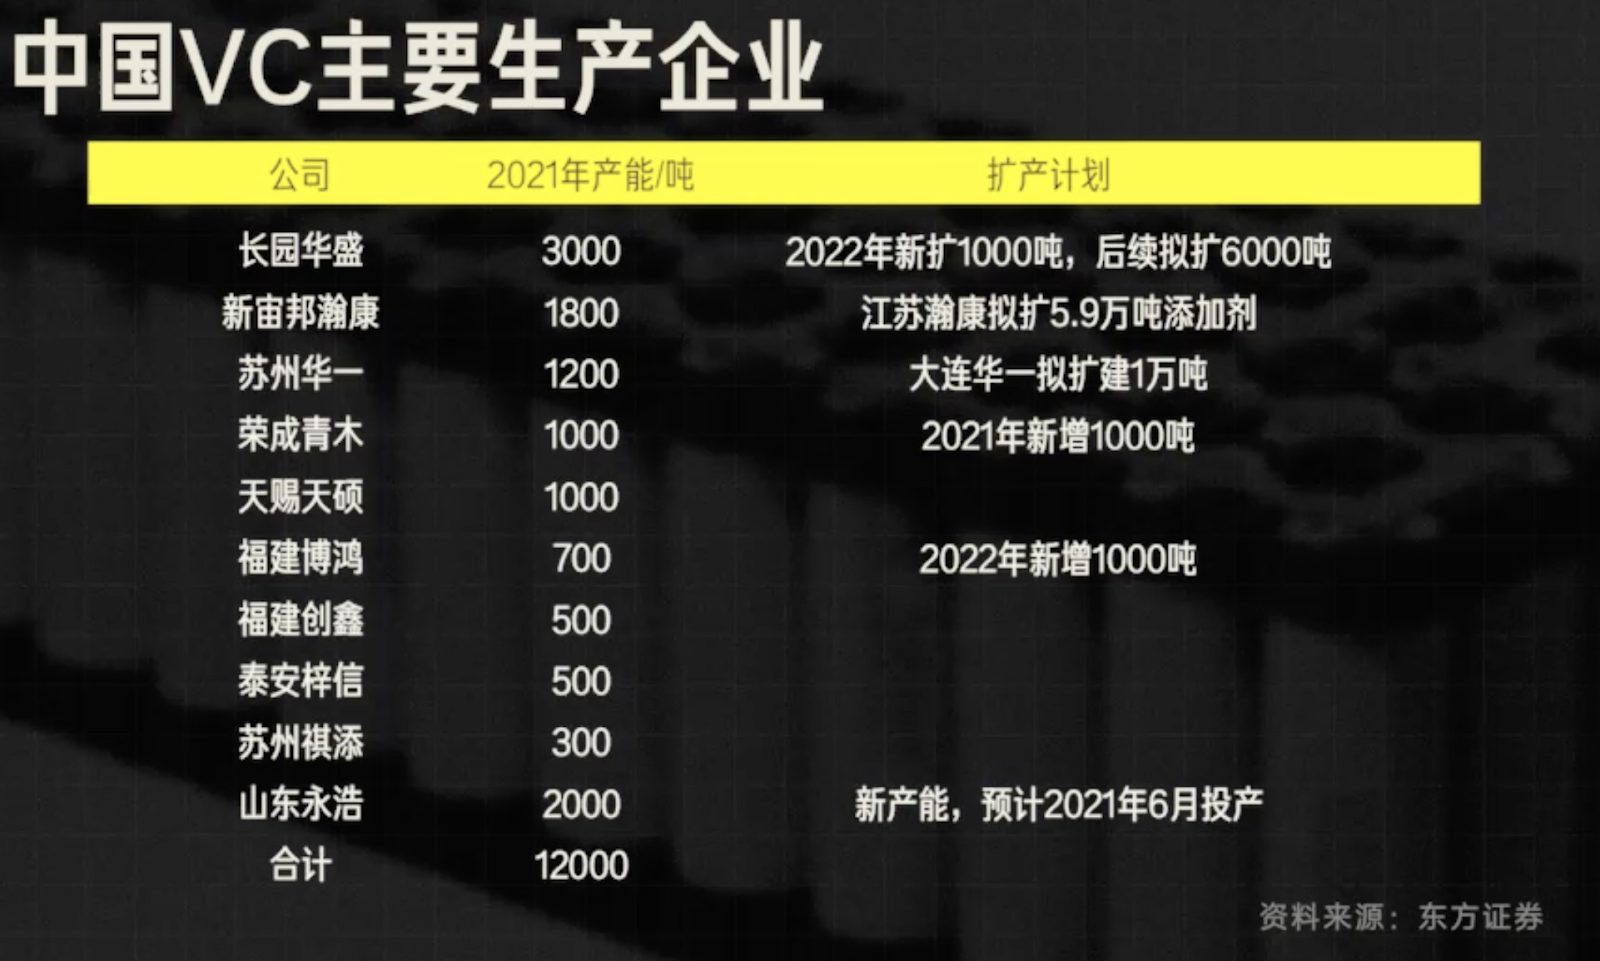
对于添加剂赛道来说,目前 VC 的缺口是最大的,一方面是终端需求的大幅增加,另一方面也是近几年来,铁锂电池的配方改变,大量使用 VC 造成的。
这样的情况也造成一个很戏剧性的局面,那就是如果没有长约,就算有钱也买不到 VC。照例,我们把相关企业的扩产情况,以及近年来 VC 的产量,贴在下面,大家可以参考下。
说完了行业的格局,大家可能都有所感受,那就是几个细分领域都在涨价。
也正是因为涨价,所以下一代高成本的新型锂盐就显得可行性更高了。现阶段来看,这个新型锂盐就是我们前面提到的双氟(LiFSI)。
当然根据产业内人士的记述,双氟并非是对 6F 的替代,而是一种补充,主要是为了增强原有的性能。
而根据天赐的相关交流纪要,如果看整个电池行业,未来双氟的添加比例大概在 20% 左右,在三元中则是 30%,这一点,要高于研报中常提到的 10%。
不仅是针对目前的电解液配方,在双氟的技术储备中,很多公司都针对下一代的电池材料进行了优化,比如我们前面提到的碳硅负极、高镍三元、甚至是固态和半固态电池。
所以双氟大概率可以适配下一代的锂电材料体系,未来的应用也不成问题。
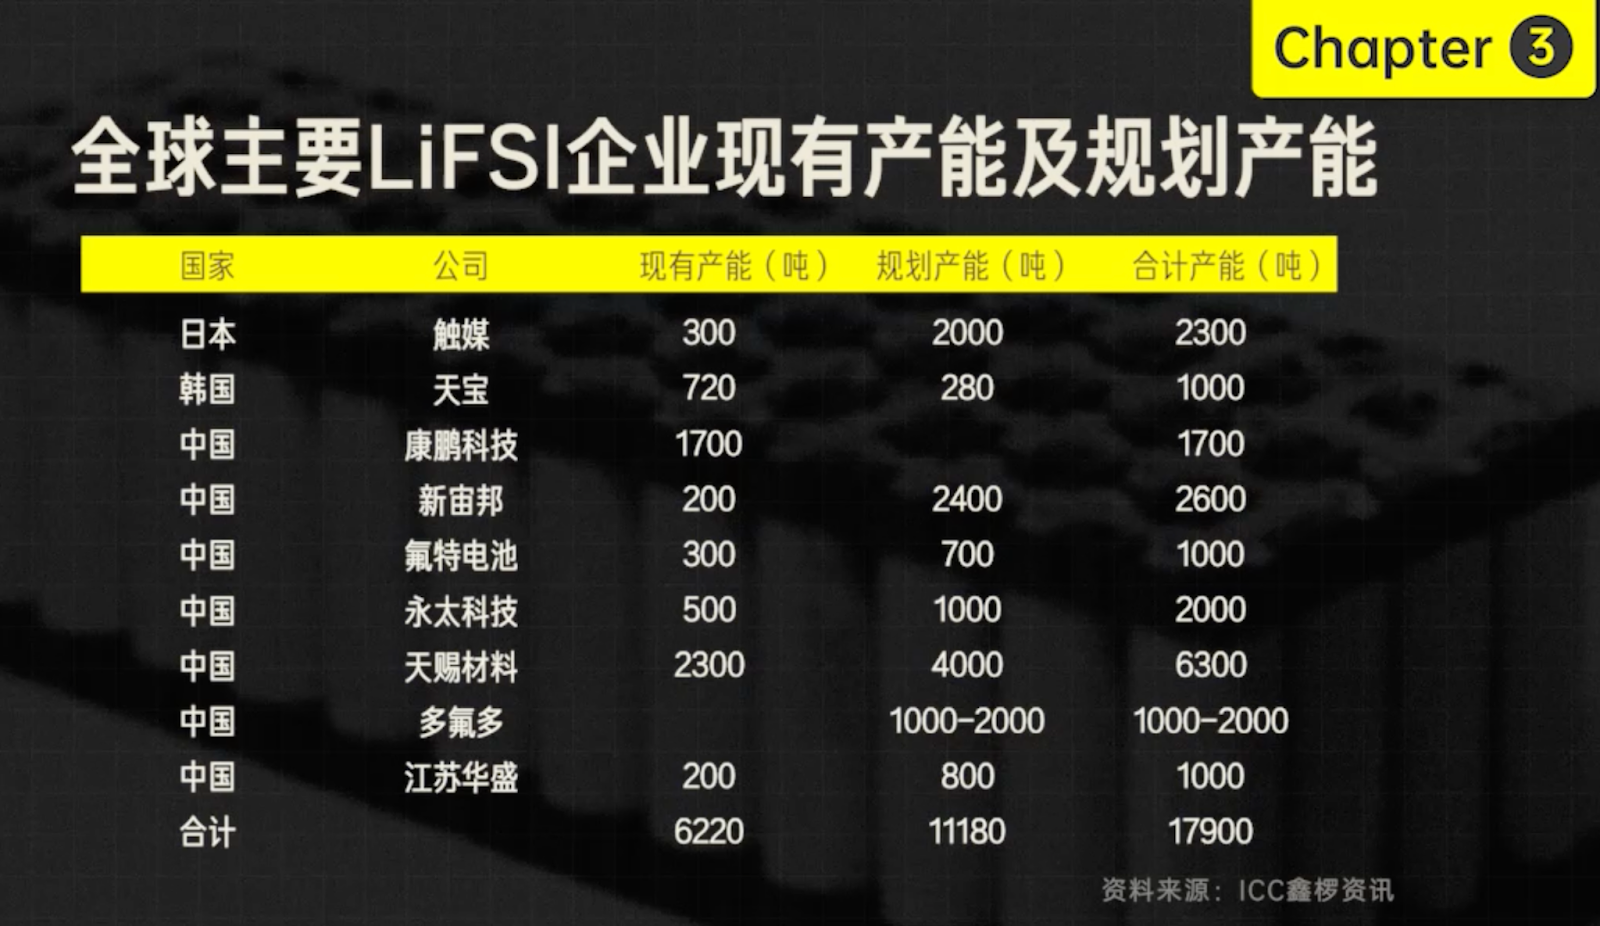
在双氟的最后,我们也来看下各家企业的扩产计划,大家可以看下面这张图。
电解液主要由三部分组成,分别是溶质、溶剂和添加剂。虽然三个细分部分的主旋律都是涨价,但各有各的不同,溶剂的扩产虽然很多,但细究到高镍应用较广的 EMC 上,那可能就不太多了。
而溶质,也就是 6F,是 2021 年涨价之王,相关企业也都有成倍扩张的计划,盈利端弹性巨大,而 VC 的缺口也十分的巨大。
对于下一代锂盐来说,双氟是目前行业的首选,并且双氟的添加比例各方观点也不太一样,目前很多研报中都提到只有 10%,而业内人士说,如果算上所有电池的电解液,双氟的占比可以达到 20%,如果只看现在流行的三元,这个比例更是高达 30%。