兴业证券的电新团队,在 5 月底发布的行业中报中,也阐述了相似的看法,他们认为:「隔膜是动力电池中游,最强的赛道。」
第一节课时,我们曾简单地介绍过隔膜的作用。
这节课,我们就抛开作用,先从产品说起,隔膜主要是有两个膜,一个是「基膜」,另一个是「涂覆膜」。基膜在功能上已经比较完整了,而涂覆膜,主要是为了改善电池的性能,例如增加基膜的热稳定性。
看过了产品后,我们来看下,隔膜的两种工艺上,干法和湿法。我们可以看下面这张由华泰证券总结的两种工艺的对比图。
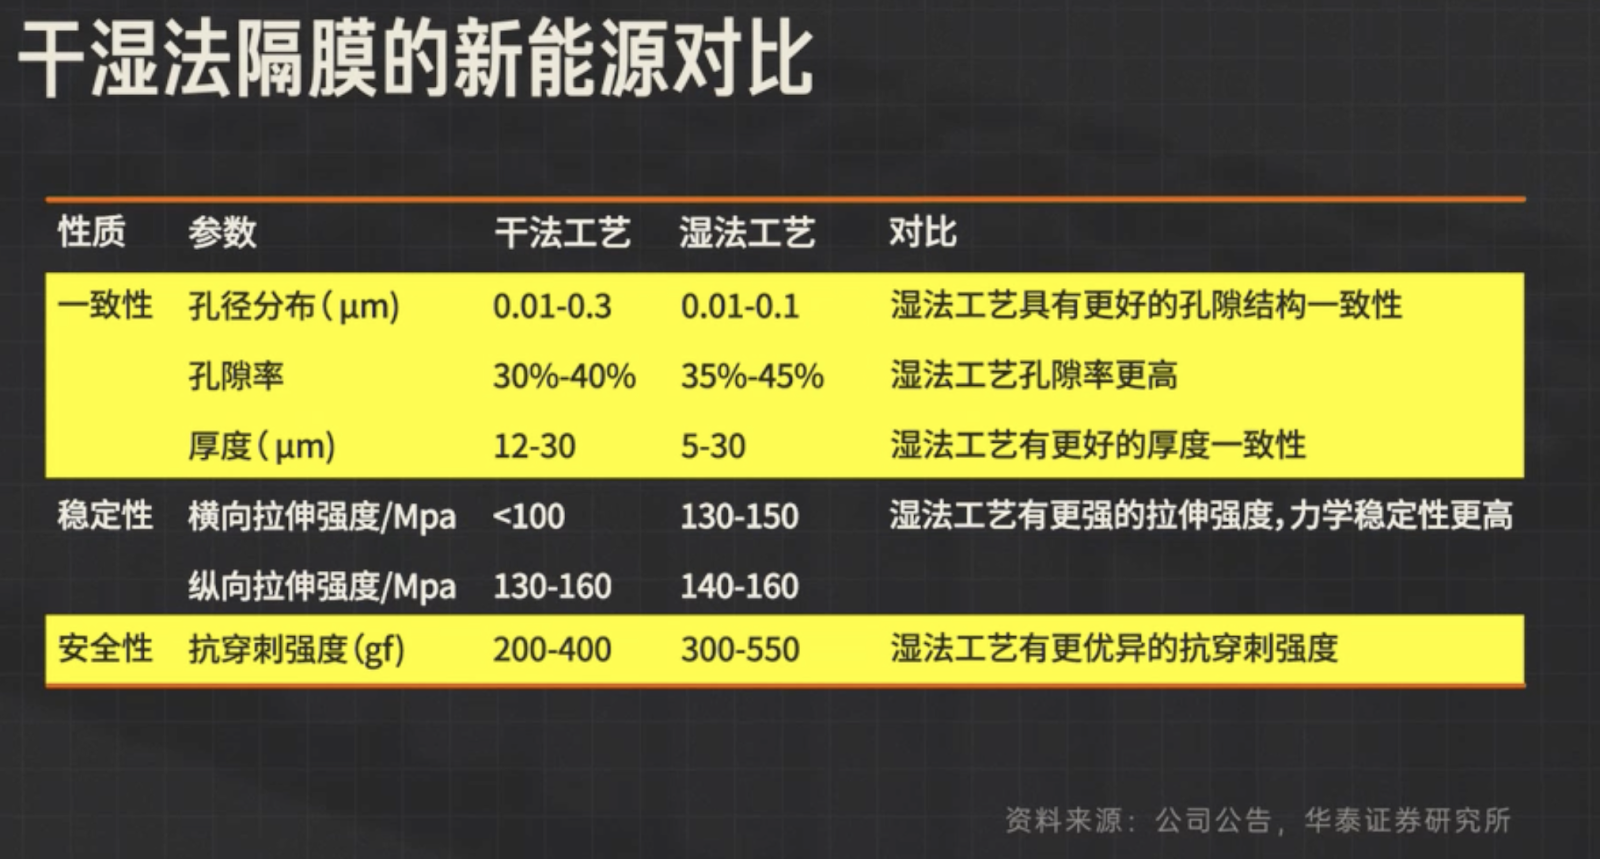
不难看出,湿法工艺,在均匀性和透气率上较高,在厚度上也较薄,可以说在性能指标上处于全面的领先。
事实上也是,除了热稳定性和价格外,湿法几乎全面碾压干法,但热稳定性差这个缺点,也可以通过涂覆膜来解决,所以湿法逐渐成为了主流。
根据高工产研(GGII)的调研数据,2019 年国内锂电隔膜出货量为 27.4 亿平方米,其中湿法隔膜的出货量达到了 19.9 亿平方米,占比为 72.6%,可谓绝对的主流了。
虽然湿法由于性能上的优势逐渐成为了主流,但 2020 年以来,比亚迪为代表的刀片电池的兴起,使得干法工艺重回大家的视野。在传统印象中,干法更适合磷酸铁锂,湿法更适用三元。
那为什么会有这样的区别呢?
这还得从两个电池的成本说起。
前面我们说过,三元电池的成本更为昂贵,如果隔膜的厚度越薄,就能预留出更多的空间,来容纳其他活性材料,这对于成本更高的三元电池来说,还是比较有性价比的,所以更适应薄型化的湿法也就成为了三元的首选。
实际上这两种路线并没有严格的技术界限,因为部分三元厂商也会采用干法的,有些磷酸铁锂厂商也用到了湿法。具体还得看电池厂商的技术体系。
但总的来说,随着储能等领域的拓宽,磷酸铁锂的需求也在不断攀升,而成本更低的干法,也会迎来属于自己的机会。
简单的介绍了目前主流的湿法工艺后,我们来看下这个行业的格局。
隔膜这个行业本质上属于精细化工,是资本密集和技术密集型的行业。
根据兴业证券的测算,在四大细分材料中,隔膜是单位 GWh 资本开支第二高的,仅次于正极材料。并且隔膜环节的折旧成本占到总成本的 17%,高于其他细分赛道。
资本开支较高,意味着准入门槛也较高,毕竟你要花的钱更多了。而第二个折旧占生产成本的比重较大,意味着产能利用率的高低将显著影响公司得盈利水平,换句话来说,那就是经营门槛也较高。
说完了钱上的门槛,我们来看下技术上的壁垒,简单来说就是设备厂商不愿意扩产,这导致隔膜的产能没办法快速释放,供给端受到了压制,并且由于扩产周期也较长(2 年),容易造成供需错配。
目前来看,生产隔膜的设备,由于技术壁垒较高,普遍被日本和德国的企业所垄断,并且海外公司不愿意扩产,导致行业的产能无法快速释放。
具体来看,行业龙头恩捷在 2020 年就已锁定了全部制钢所,以及部分东芝的产能,其他龙头企业也是这样,这就导致其余玩家没有能力扩充产线。全行业的供给也就相对有限。
所以,综合资本和技术这两方面的壁垒,整个隔膜环节,在未来的两年间,供给的增长相对有限。增长有限,需求还逐年增大,自然就造出了中游最强赛道。
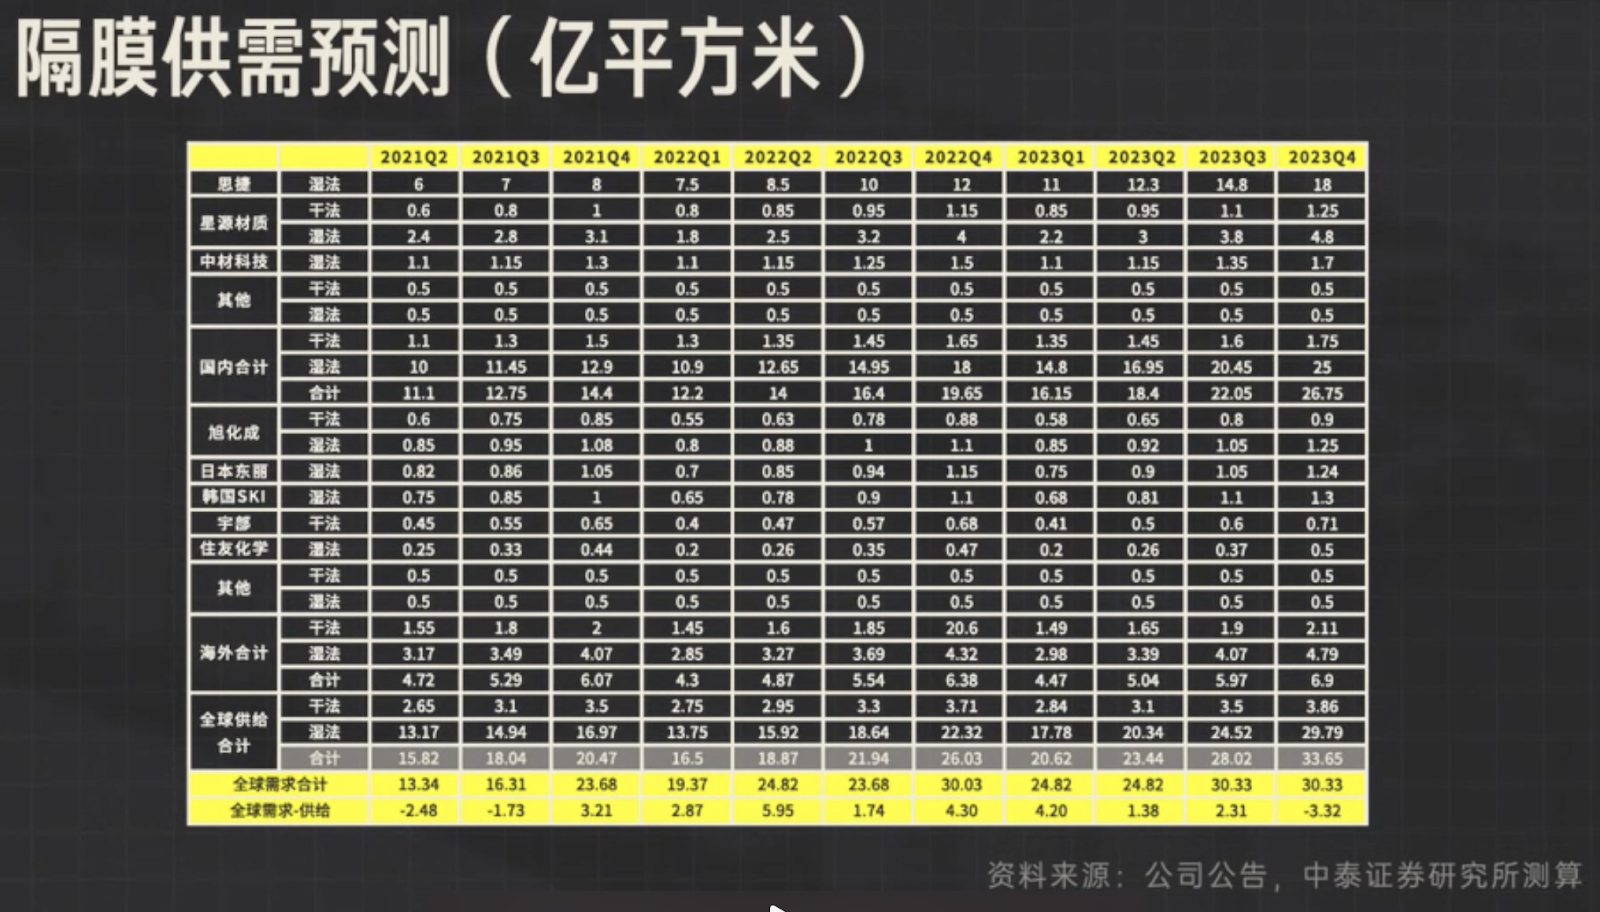
我们下面把中泰研究所测算的,全球隔膜供需情况放在下面,大家可以参考下。
在这节课的最后,我们把锂电的产业链梳理了下。
首先还是看下动力电池的全产业图,我们这节系列课主要聚焦于材料这一部分,然后便是行业内的一些关键词,大家可以回忆下前面几节课,加深下印象。
最后我们来说下时代的背景,2020 年整个锂电行业的兴起,和 2017 年到 2019 年,这三年里,中国材料企业在