要完成上述的功能,电解液就必须要有三个部分,分别是:用来提供锂离子的溶质,提供锂离子传输介质的溶剂,以及少量使用、改善性能的添加剂。
因此我们也看到,电解液综合成本大体也是由上述三个部分构成,其中溶质,也就是我们常说的 6F,占到了综合成本的 51%,而溶剂是 19%,添加剂则是 16%。
正是这三部分各司其职,所以我们在研究时,也会分门别类,具体内容具体分析。
因为电解液环节有较多的专有名词,所以我们在介绍行业之前,先把相关的名词、以及路线汇总,大家看下这张表,这样可以减少后续内容的认知障碍。
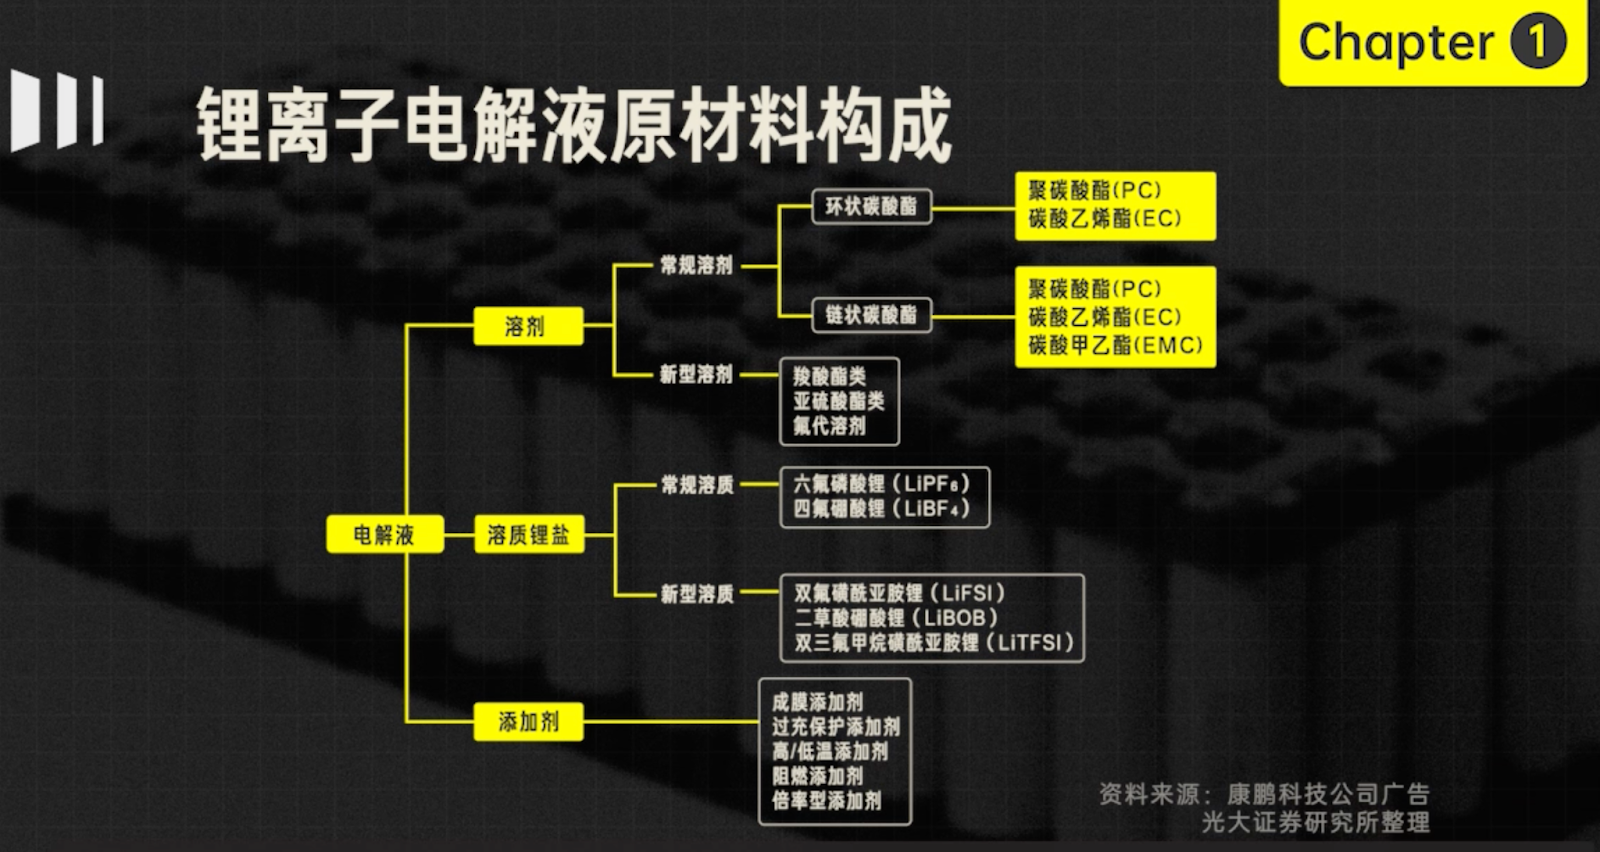
看完了汇总表,我们再挑些比较重要的部分细讲下,主要是产业趋势。
首先是溶剂,为了配合高镍三元正极,未来的溶剂中,会用到更多的碳酸甲乙酯,也就是 EMC。因为这样构建出的体系,更为安全,也会有更好的循环寿命。
接着我们看下溶质的部分,最常见也是最重要的溶质便是六氟磷酸锂(LiPF6),也就是常说的 6F。
虽然它在性价比、安全性能等方面表现优异,但它也有缺点,那就是抗热性和抗水性较差,80°C 以上,便会分解,并释放出有害气体——氟化氢。
所以业内也想着用新型锂盐对其进行替代,那就是我们后面会提到的双氟(LiFSI)。
至于添加剂,因为篇幅有限,加上重要性不及前两种,我们这里先省略。
说完了一些电解液的一些产业趋势,我们进入行业的部分,看看这一年行业发生了哪些变化。
首先我们来看下溶剂,从 2021 年的市场来看,全行业的新增产能比较有限,因为新进入者,奥克、新宙邦产能较为有限,而煤化工企业所生产的产成品,主要集中在前端的工业级 DMC,还需后续加工成电池级 DMC。
关于更为具体的扩产情况,大家可以看下面这张由东方证券整理的图表。
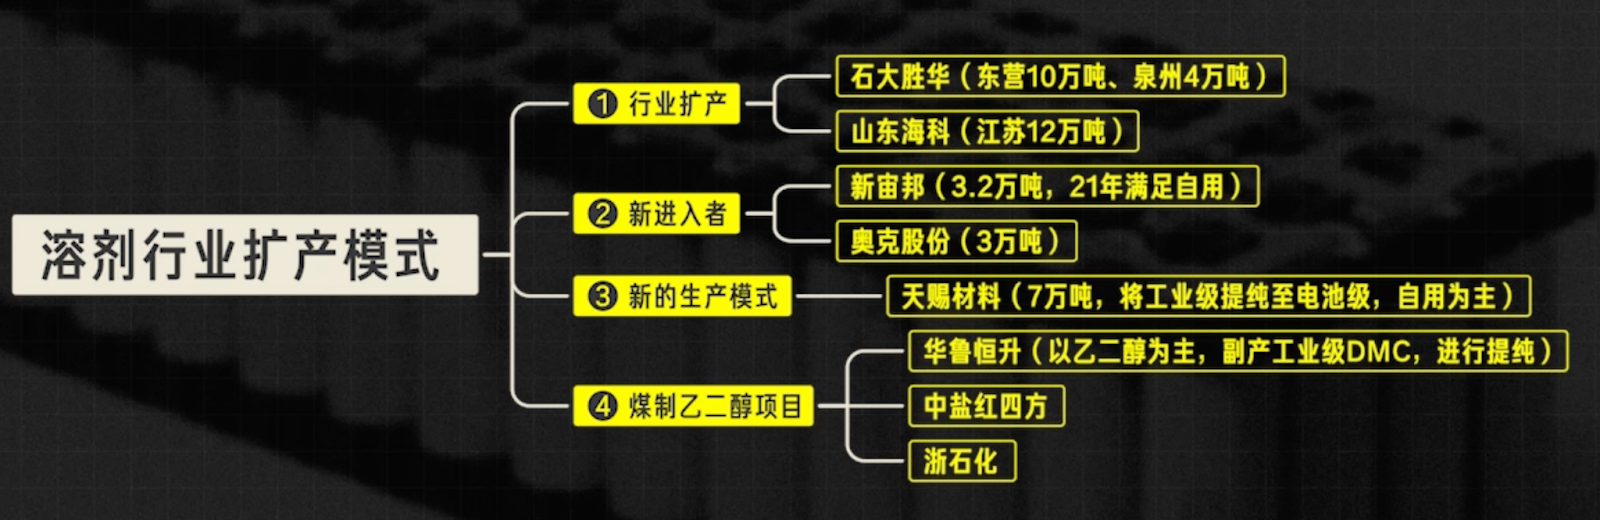
总的来说,按照东方证券的定义,2021 年整个溶剂行业,将新增 10 万吨电池级 DMC 产能,而行业格局也将由石大胜华一家独大转变为「石大、海科双雄,电解液企业部分自给」的模式。
扩产 10 万吨看起来很多,但由于电解液溶剂制备存在先后顺序,较为后端的 EMC 和 DEC 等产品,由于工艺难度较高,所以目前来看它们的格局还是比较稳定的。
说完了溶剂,我们来看下溶质。
我们从这些年来溶质,也就是 6F 和电解液之间的价格对比可以看出,溶质的波动比终端的电解液来的要大,并且呈现明显的正向关系。
大家看这张图,红线代表的是 6F,在波动上,明显比黄线代表的电解液要大,并且两条线之间也是正相关。
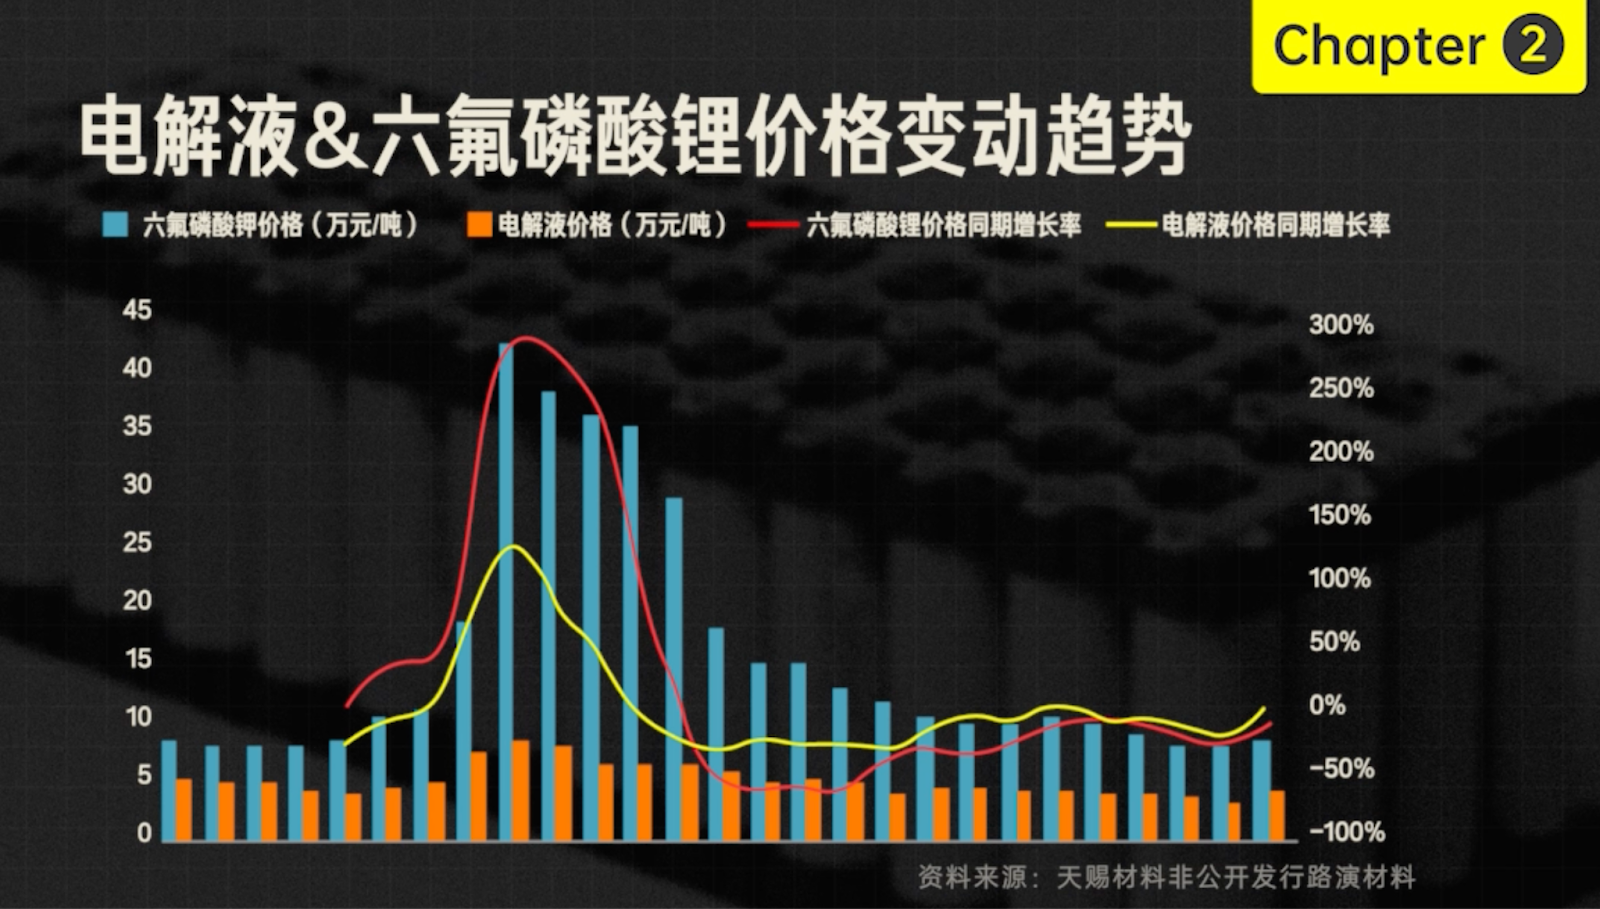
既然有了这些年的规律作为铺垫,那 2021 年的电解液的行情也就是可以理解的。从 2021 年初到 2021 年 5 月,电解液的价格从 3 万/吨一路涨至 7 万/吨,6F 的价格更是从 8 万/吨涨至 35 万/吨。
6F 的涨价斜率远高于电解液,是因为这个行业存在着供需缺口,而这个缺口并非终端的电解液,而是 6F 以及添加剂 VC。
所以大家可以很容易想明白这样一个逻辑,那就是 6F 涨价斜率远大于终端的电解液,必然导致两者之间的价差在不断地缩小。
而那些只生产电解液,没有布局 6F 的企业,它们的盈利能力可就大打折扣,相反规划 6F 产能较多的企业,它们在盈利上的弹性也是巨大的。
这就点出了行业的一个要点,那就是现阶段来