在课的一开始,我们也稍微介绍下课程。
第一节课也就是本节,我们会对电池行业有个简单的了解;
第二节课进入的就是封装技术,主要探究的就是圆柱、方壳、软包这三大技术各自的优劣;
第三节课则是电芯的集成技术,主要讲的是宁德的 CTP,以及比亚迪的刀片电池;
第四节我们看的是结构件,其中重点挑出铝塑膜进行讲解;
最后一节就是电池厂怎么看,但是电池厂看点也比较多,我们聚焦在扩产这个维度。
好了,欢迎进入锂电电池的学习。
很多人都知道 2021 年的动力电池,一机难求,车企老板蹲在电池厂门口要电池的新闻,也是层出不穷,那到底有多火热呢,我们这里用数据来告诉你。
从天风证券整理的这张表里可以看出,动力电池材料除了铜箔、隔膜外,2021 年(1-9 月)几乎都翻了一倍,粘结剂 PVDF 甚至是翻了 3 倍。
由此带来的是便是成本的直线上升,最便宜的方形铁锂电芯,其理论成本已从年初的 0.35 元/Wh 上涨到 0.5 元/Wh,涨幅达到 30%。
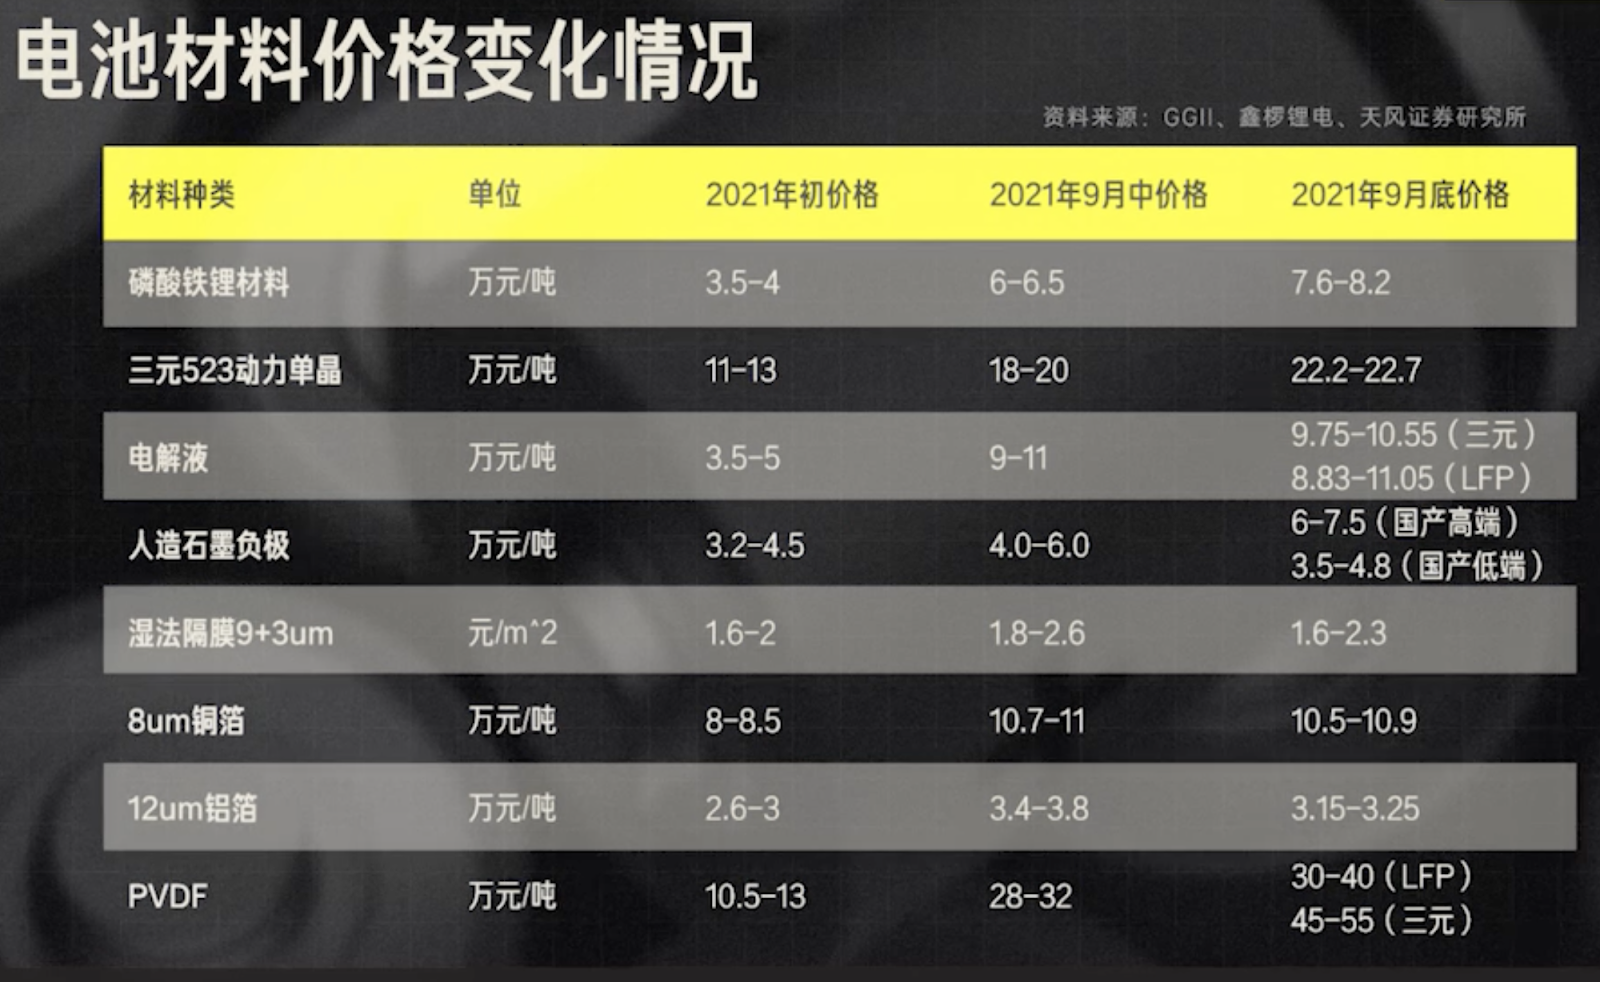
原材料价格的快速上行显示出行业需求的旺盛,但对于电池厂来说,它们并非简单的传导价格,或是消化涨价。长单、周转、工艺的改进等等都会影响电池厂的利润率。
因此我们研究动力电池并不是简单的把各项成本拆开,再加权,而是要看清工艺背后的本质,未来又有哪些技术进步的空间。
很多人可能会问,车企有这么多,车型就更多了,如果电动化之后,怎么保证电池的形态呢?
这个问题,最懂车的德国人给出了答案,他们发现每辆车可以利用的位置,实际上是具有共性的。
我们可以看下面这张图,正是因为这种共性,使得动力电池可以标准化的生产,而标准化生产又是大规模量产的基础。
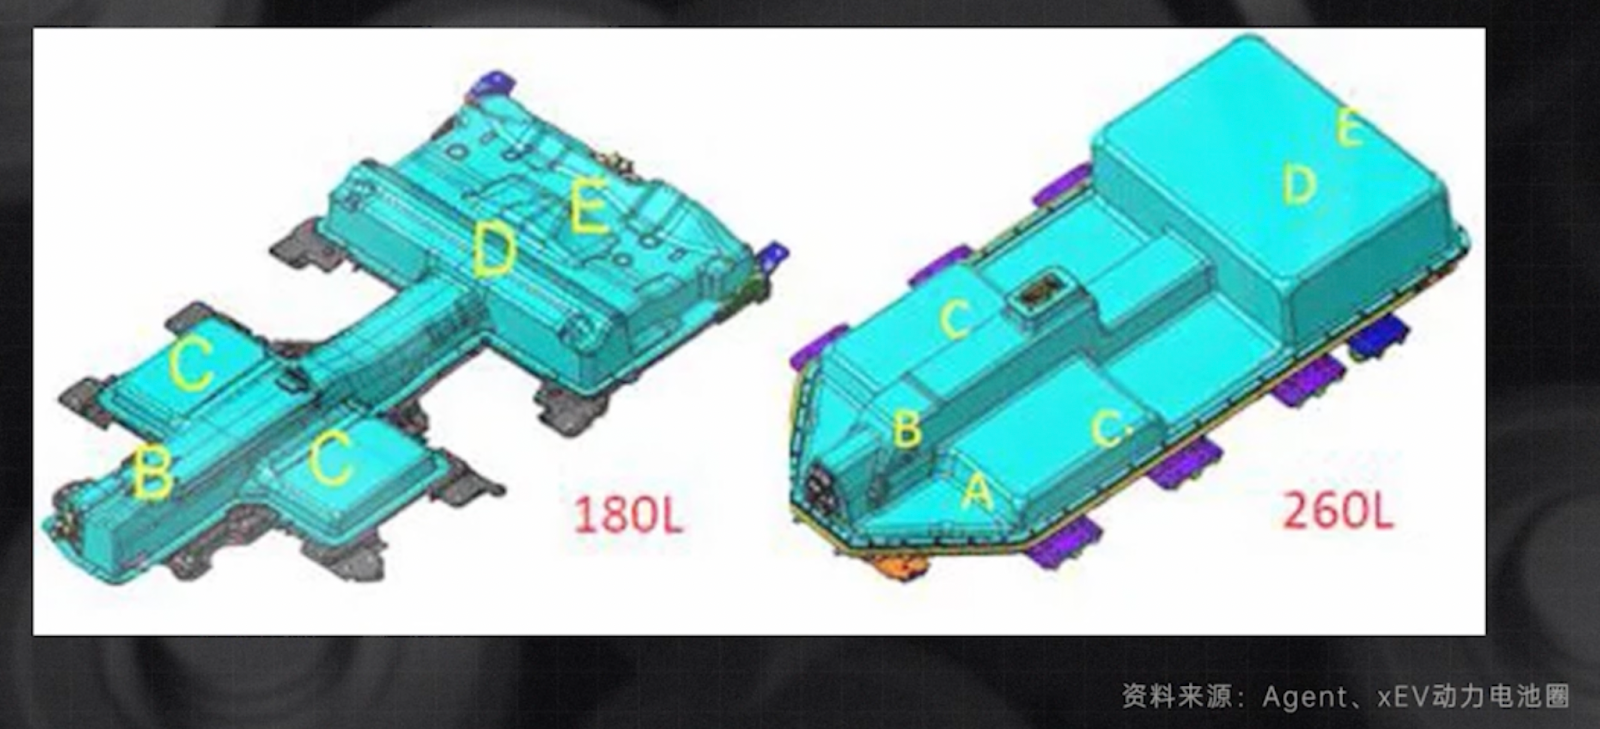
既然可以通过找共性这个方法量产电池,那我们也得看看大部分的共性是什么样的。
这张图是一个电车的剖析图,大家可以看到在车后座的地方便是电池包,这就是本系列课的重点,然后前轮部分是电机、DC-DC,这部分我们以后讲工控龙头时会涉及。
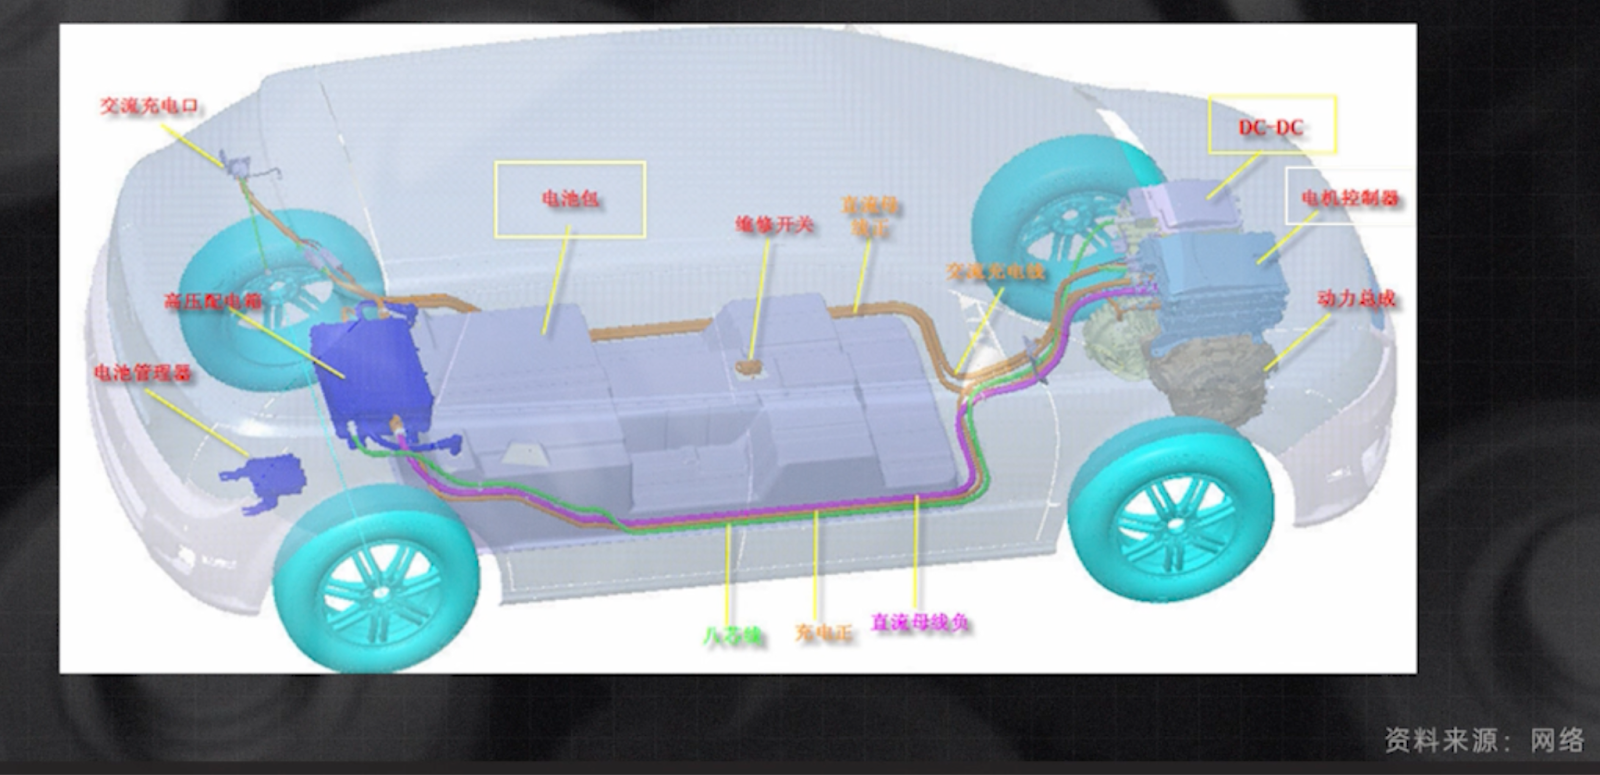
不仅是需要在底盘上寻找共性,以便装上标准化的电池,实际上在电池的设计层面也牵扯到共同点。
我们回顾下动力电池的发展路径,早些年动力电池主要靠优化中游材料,以及排列组合的方式,寻找最有性价比的锂电池,但随着组合被一个个找出来,材料体系的变革就陷入了阶段性停滞。
但市场的需求却不会停下来,于是电芯厂商开始了一条曲线救国之路,以结构创新来换取研发基础材料的时间。
其中最典型的代表当属国内两强,2019 年 9 月,宁德推出 CTP 平台,半年之后,2020 年的 3 月,刀片电池随即问世。
虽然名字差异巨大,但这两种技术的核心都是通过改良电芯的大小,使得有限的空间里可以放下尽可能多容量的电芯。这部分更为核心的内容我们会放在第三节课中和大家分享。
除了寻找共同之外,我们还得注意企业和企业之间的差异,最为典型的就是技术上的区别。
在说区别之前,我们先来看张由摩根斯坦利制作的全球电池厂产能图,根据大摩的预测,到了 2025 年时,全球产能最大的当属宁德,虽然可能是韩国的 LG 化学,以及日本老牌电池先企业松下。