近年来,随着互联网、物联网、人工智能等技术的快速发展,自动驾驶的趋势也越发明显。甚至有人戏言,汽车已变成时速高达 113 千米的计算机。
因此,在这样的趋势下,我们选择自动驾驶作为新能源汽车这个大专题的开篇内容。
很多人都说,新能源车的上半场是属于电气化的,但电气化仅仅改变了能源的转换形式,行业依然是以机械为主导。
这样的形式,未来可能会发生改变,因为以自动驾驶为代表的智能化潮流,正在逼近整个行业,一个以软件定义汽车的时代即将来临。
往大了说,智能化决定了智能汽车最后能达到的高度。
例如,如果实现了无人驾驶。那汽车就将变成机器人、司机、秘书等角色。那到时候面临改革的行业可就不只汽车行业了,保险、物流、医疗等领域都会有翻天覆地的变化。
往小了说,智能化会使汽车功能迭代周期大幅缩短,一台可持续成长的智能电动车或许即将出现。
因此,许多大厂也看到了智能化的机遇,纷纷宣布自己的造车计划。
我们下面就以滴滴、百度、小米、华为,这四家典型的公司为例,看看它们进军造车真正的目的是什么?
我们先从滴滴开始说起,滴滴表面上是中国最大的出行服务商,实际上它还有另一个身份,那就是中国最大的出行信息中间商。因此手握海量出行信息的滴滴,有权选择建造怎样的车,供顾客使用。
所以啊,别的厂商是一门心思想把车卖给消费者,滴滴则是想把车卖给整车厂商,例如和比亚迪合作的网约车 D1。
因此滴滴不会真的从行业底层起步,制造车架、轮胎等零部件,然后拼成汽车,它的想法是借助「车」,这个媒介,抓住渠道和核心用户。
说完滴滴,我们来看下百度,相比于滴滴的渠道为王,百度是典型的数据为王。
例如,L4 级别的自动驾驶数据,百度就有 1000 多万公里,仿真的数据更是高达 10 亿公里,而看家的 Apollo(阿波罗)智能驾驶系统也已迭代至 6.0。
因此,虽然百度造不了芯片,但凭借着海量的数据以及 GPU 集群,百度依然可以在软件层面进军自动驾驶。
说完百度和滴滴,我们来看下面两家公司,这两家公司都有一个特点,那就是都做过手机。
先从雷布斯的小米说起,小米最大的特点是自带生态,从手机到家居,如果再加上汽车的话,那就是对消费者从出行到居家,进行全场景的覆盖。
所以小米造车最大的优势就在于生态,凭借产业链积累下来的万物互联(ALOT)的技术以及用户信息,小米可以直接把成品车融入到自身的生态中,吸引消费者购买。
另外小米的动机也十分明显,在手机业务快要触碰到天花板之际,开辟公司的「第二增长曲线」,是个顺理成章的事。
最后我们说下华为,华为和上述三家公司都不一样,它是唯一一个在硬件上有基础的。
因此华为的核心竞争力就在于,软件、硬件,以及车联网涉及的云端均有布局,而且水平都十分过硬。也因此华为完全有能力给各大厂商提供自动驾驶的全栈式解决方案。
而华为的目的,则是扭转消费者业务的颓势,摆脱制裁的阴霾。更多关于华为造车的细节,以及给行业带来的影响我们会后续与大家分享。
这么多厂商纷纷涌向造车,但它们的目的,可能并不是真的在「车」上,更想要的是人工智能。
而目前来说,智能汽车已成为人工智能商业化最好的载体。所以凡是未来想要发力人工智能的企业,都会在智能汽车这条赛道上汇集。
至于人工智能的前景,我们可以从资本市场的态度一窥究竟,ARK 的木头姐(凯瑟琳·伍德)就曾对人工智能创造市值做出如下的判断:到 2037 年时,人工智能企业的市值将达到 30 万亿美元,远高于目前大火的互联网。
所以,各大巨头纷纷造车,并不是怕错过汽车这个全球最大的消费品,而是担心错失人工智能的大时代。
随着自动驾驶的普及,产业链的价值也将重构。因此,对于我们投资者而言,挖掘投资的机会,就在于这些重构中。
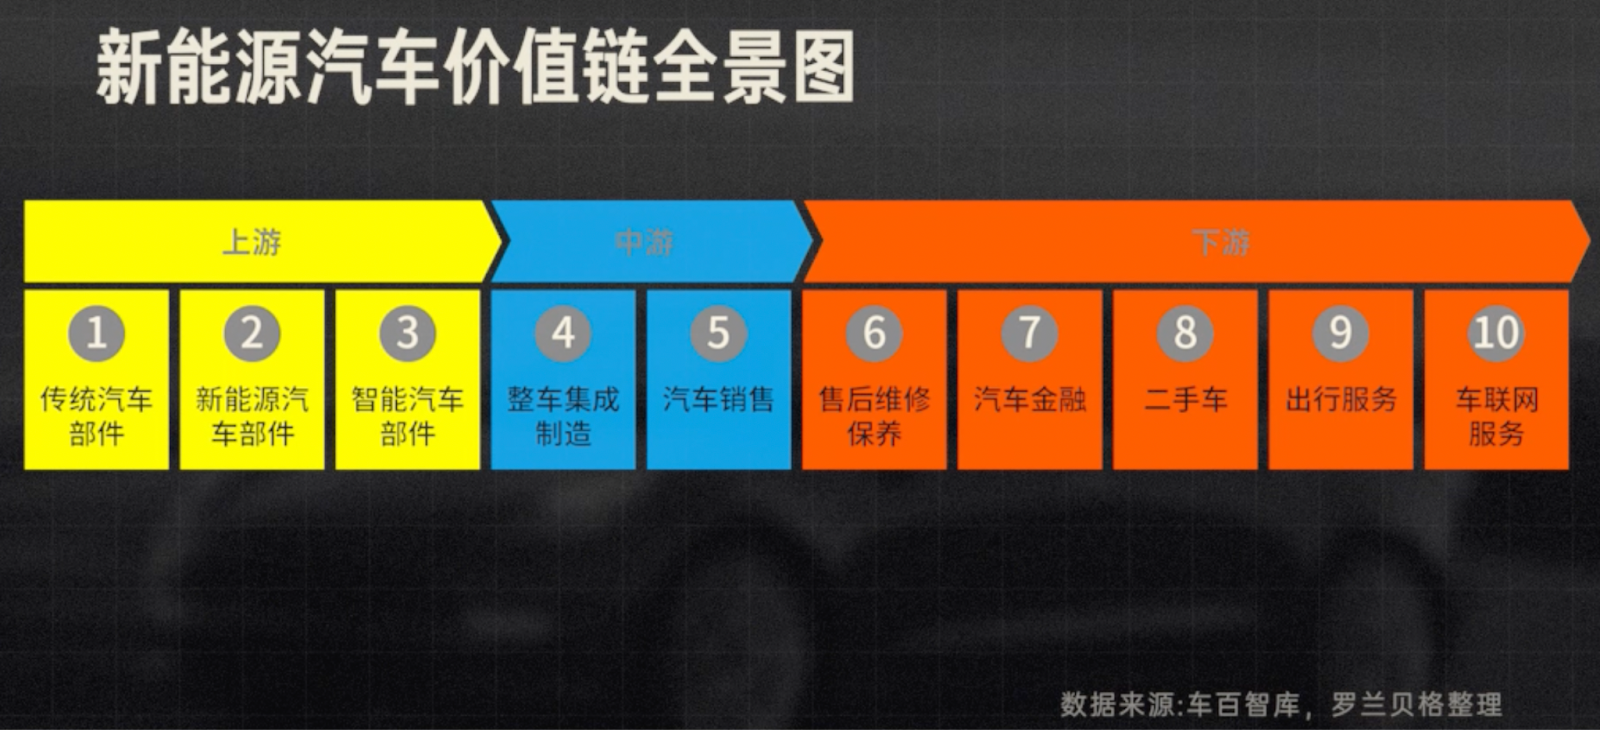
在分析如何重构前,我们先来看下目前新能源汽车产业链的全景图。如果按照上中下游来划分,产业链可以被划为上游的零部件,中游的整车,以及下游的服务。