第一节课时,我们说过,新能源车的上半场是电动化,下半场则是智能化。而在上半场的电动化中,景气度最高的零部件,是以电池、电机、电控为代表的三电系统。
它们的高景气度,一方面是由于三电是完全的增量市场,另一方面也是集中度的快速抬升。
我们以电芯企业为例,4 年多的时间里,电芯企业的数量,从 2016 年的 148 家,变为 2020 年的 63 家,实现腰斩。企业数量大幅减少,行业快速扩大,这些细分零部件行业自然能保持较好的盈利能力。
看完了上半场的电动化,我们再来看看下半场的以自动驾驶为代表的智能化。
在智能化阶段,最受关注的零部件自然是那些能帮车辆实现智能化的产品。我们从感知层的激光雷达入手,再说到决策层的芯片。
实际上是从 2021 年开始,激光雷达才逐渐成为自动驾驶的标配,那这件装备为什么会突然火起来呢?我们先从它的优势开始说起。
常规的辅助驾驶系统仅需摄像头即可,捕获必要的信息。但摄像头,感知的信息都是二维的图像,后续还得依赖算法,把二维转换为三维。
而雷达方案,最大的好处就是感知的信息都是三维的,并且探测距离更远,也更适合夜间开车。所以激光雷达更多是对摄像头的补充,以便更容易实现 L3 级别以上的自动驾驶。
既然激光雷达这么有用,那为什么特斯拉却选择弃用呢?
主要原因就是价格。在马斯克的带领下,特斯拉一直以来的使命就是成为「丰田」。因此为了成为量产之王,特斯拉在成本上可谓锱铢必较。而激光雷达高昂的成本,自然让马斯克望而却步。
我们以海外激光雷达厂商 Velodyne 为例,其 64 线束的产品仅高达 8 万美金,足足顶得上两辆 Model 3。
当然特斯拉有勇气拿掉雷达方案,另一方面也是自身算法够强,芯片算力够高。
而很多车厂,并不具有特斯拉这么强的软硬件实力,它们更愿意用多感知方案,来补足安全冗余。并且激光雷达的技术迭代很快,未来还有很大的降本空间。
激光雷达一共有三个部分,分别是光源、扫描部件以及探测器。而目前主流的分类方法是按扫描部件来划分,主要有机械式、半固态以及固态这三种。
目前大部分的厂商采取的还是机械式的产品,但随着集成化程度的提高,会逐渐从机械式变为半固态再变成固态,而产品的价格也会大幅下降。
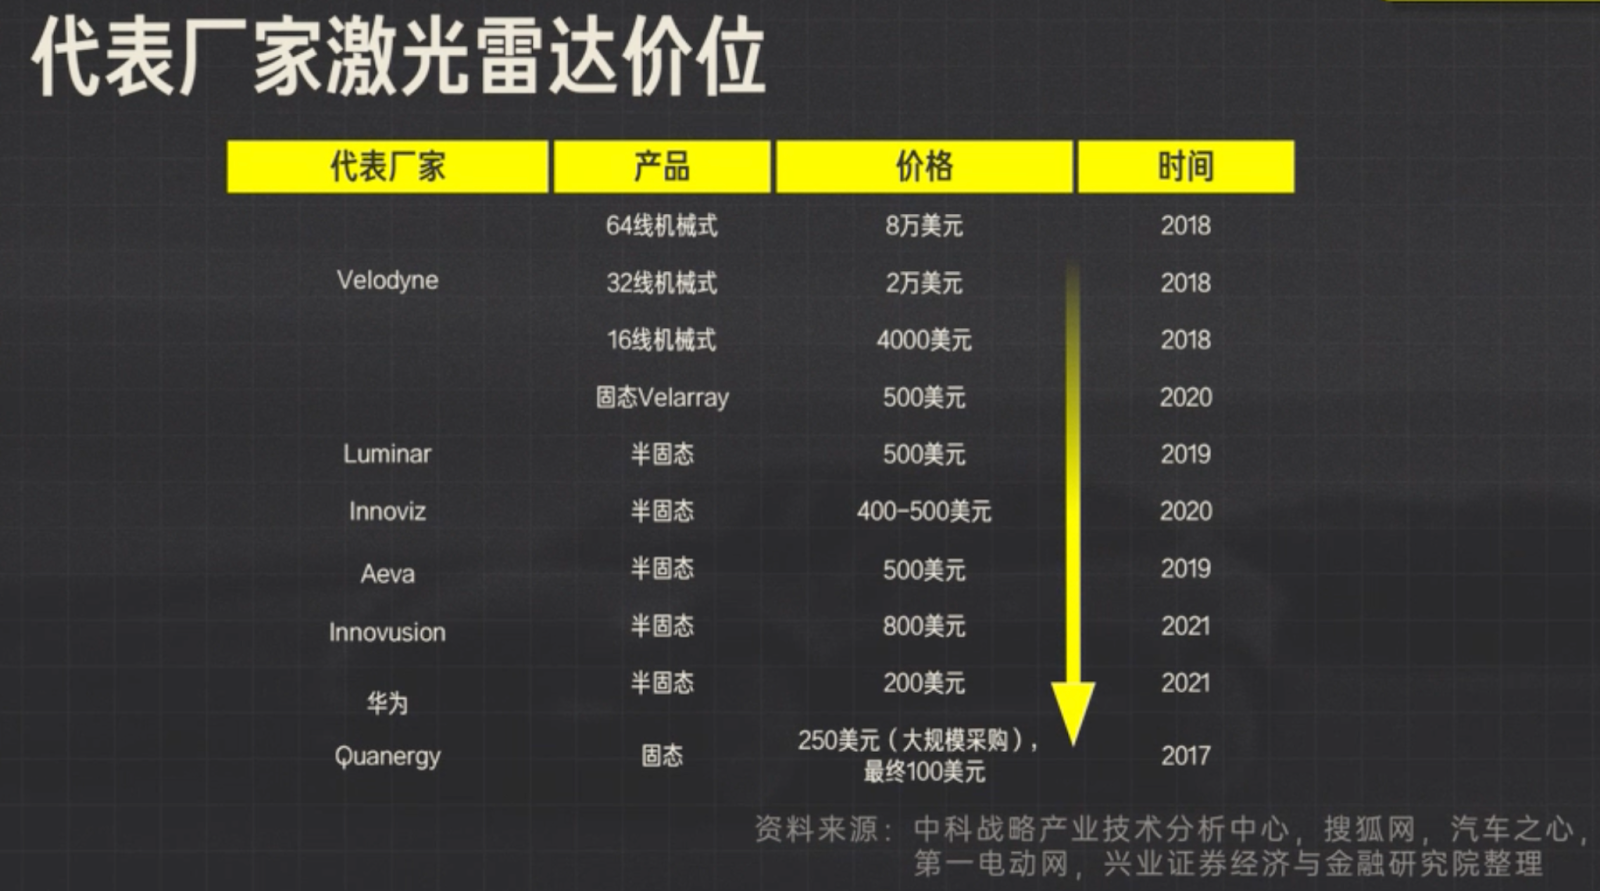
随着价格的下降,激光雷达会被安在更多的车上,那对于整车厂商来说,是否有必要自研激光雷达吗?
我们认为没有必要,因为长期来看,各大车企在自动驾驶上的差别主要集中在决策层面,而非感知。
就像一个人,能力的高下更多是由思维决定,而非视力。感知层面的输入,是一项更容易被标准化的技术,所以不会给车企带来额外的竞争力。
所以对于车企来说,如果采购量够大,通过入股,或者战略合作的方式获得优惠价,或许是比自研更好的一个方案。既然车企不太会选择自研切入赛道,那就给了研制激光雷达的企业很好的发展机会。
既然自动驾驶的核心竞争力是在决策层,那我们就来看下决策层面的芯片。在说芯片环节之前,我们先来看下两个概念,分别是「算力」和「算法」。
我们把计算器当作人,简单的类比下,算力指的是智商高低,算法则是思维方式。
说完了基础概念,我们就来看看芯片,我们这里说的芯片是指系统级,以及大家常说的 SoC。
而 2021 年缺芯潮,缺的更多是 MCU,也就是微控制单元,所以这两个概念是不太一样的。
或许是特斯拉的示范效应太强,2020 年很多车厂,都宣布了自研自动驾驶芯片的计划。
2020 年 4 月,丰田和电装(DENSO)合作。
5 月北汽,和英国芯片设计公司 Imagination 设立合资公司,10 月吉利和 ARM 成立芯片设计公司芯擎科技。
再加上国内的造车新势力,蔚来、小鹏、理想,各大车厂在自研芯片这条路上,可是努力的很。
那究竟为什么车厂要自研芯片呢?除了降低成本,保证供应链安全外,我们认为还有三个理由:
第一是,自研芯片的迭代速度相比第三方厂商来说要更快。
第