首当其冲的就是电芯循环寿命,以及充放电倍率的下降。但这些缺点实际上是和能量密度所挂钩的,更大的能量密度,必然会影响循环寿命以及充放电倍率。
因此这些缺点本身需要和能量密度进行权衡。除开这些权衡的因素外,大圆柱是一种更加定制化的技术(相比方壳),因此在复用上较弱,给电池厂商带来的超额也不会太大。
说完了技术,我们来说下目前专注于大圆柱的几家公司,分别是亿纬(锂能)、宁德和 LG。其中相对激进的也就是亿纬(锂能),公司计划在 2021 年 6 亿颗产能的基础上,下一年扩产一倍。
说完了圆柱,我们来看下方壳。不同于圆柱需要定制化,方壳或者方形,最大的好处就是通用化。它是把电芯集成到图中这个方形的壳体内。
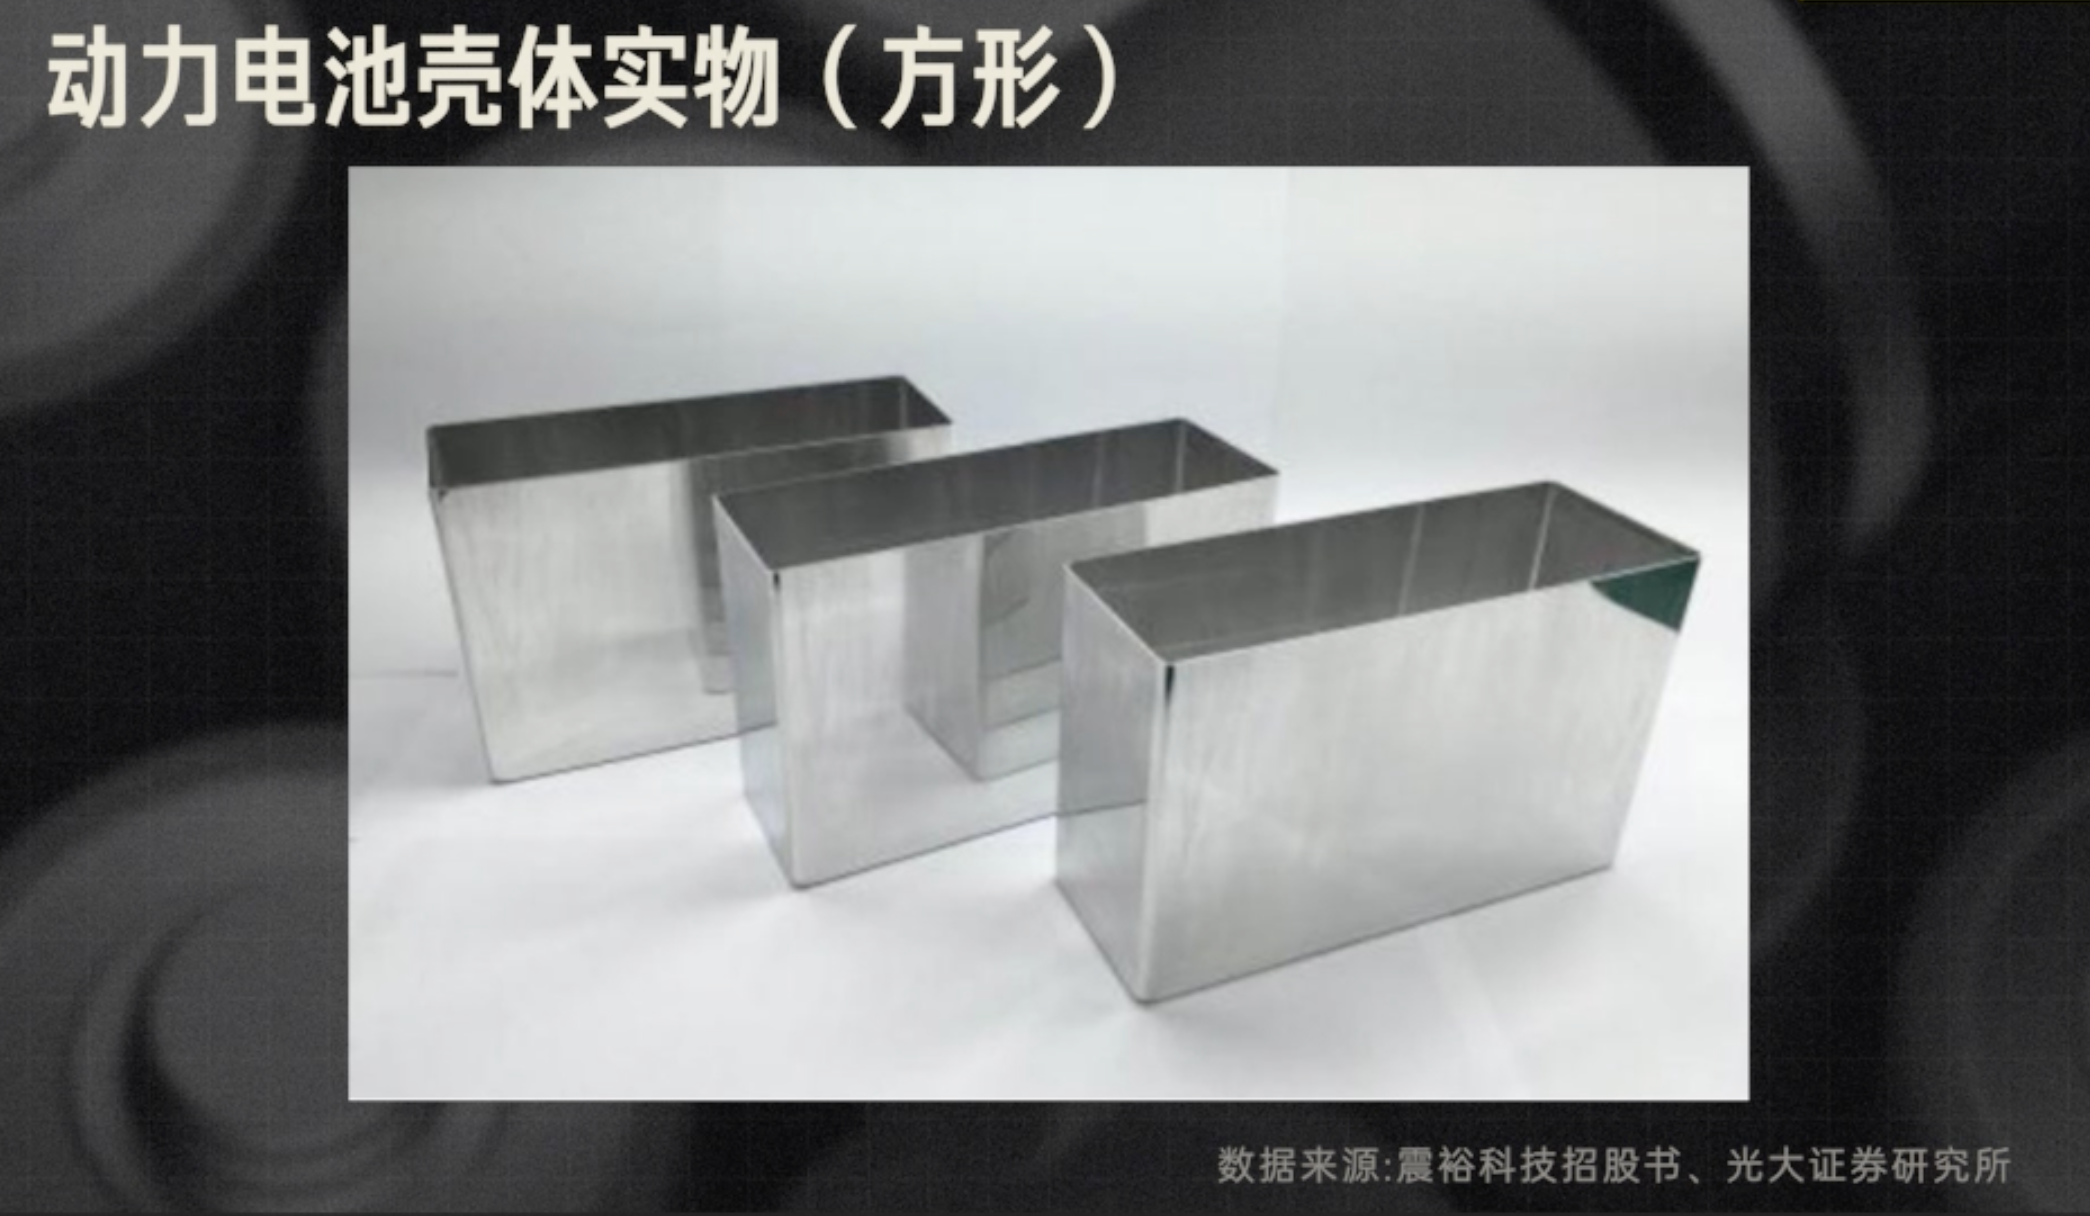
因为方形和方形间可以无缝衔接,所以它比圆柱要更省空间。同时它单个电池容量更大,因此需要的电池相对圆柱较少,整个系统更为简单。
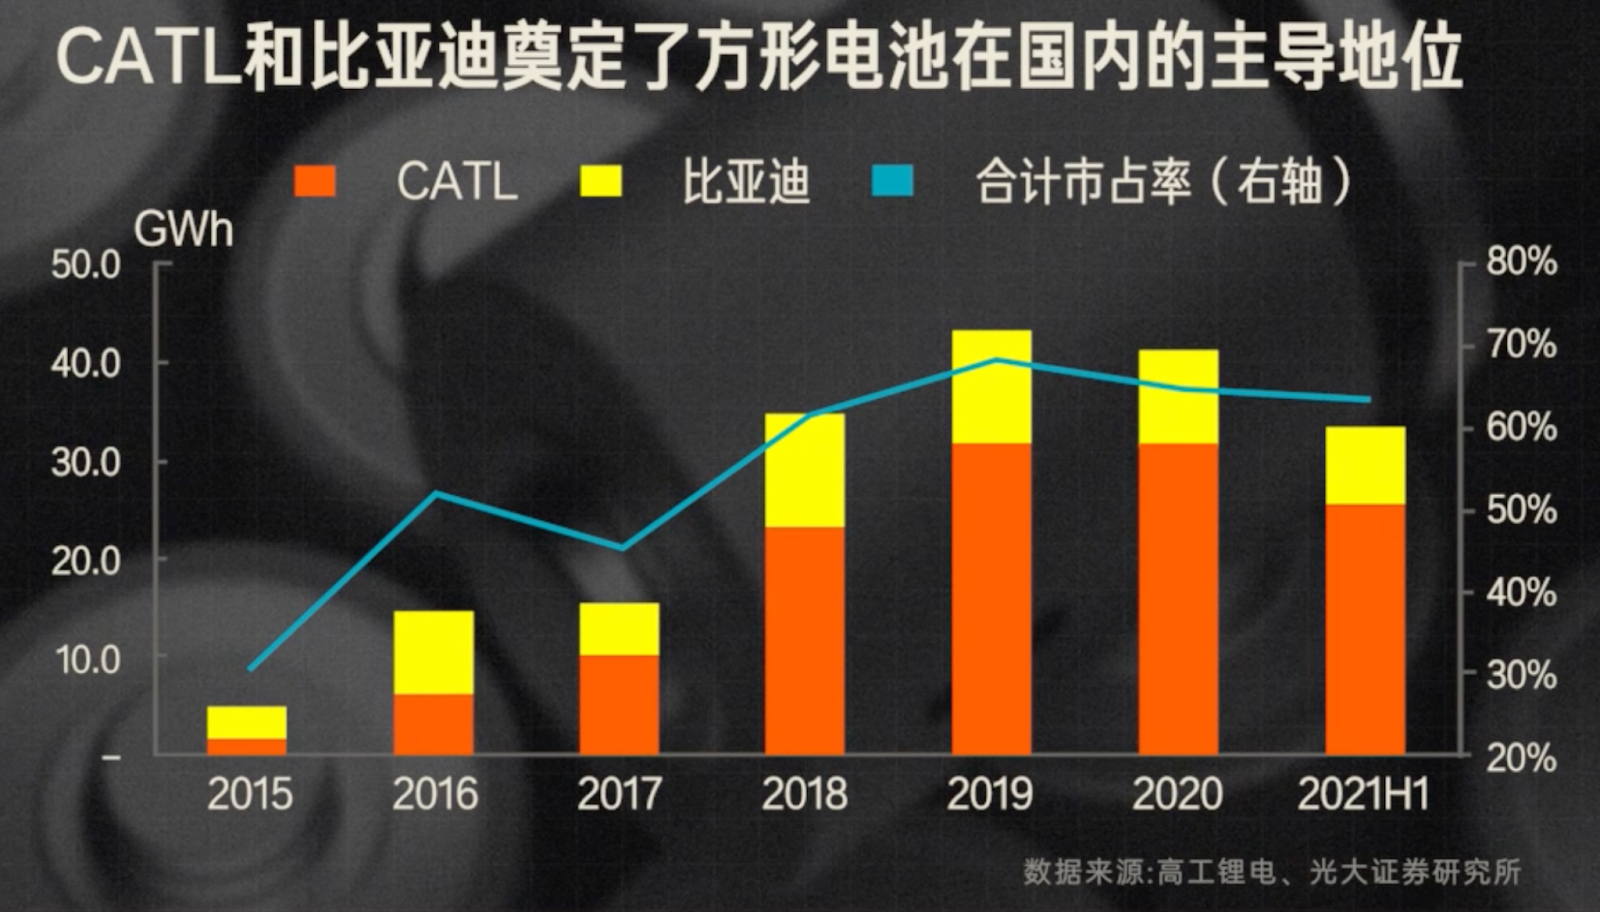
系统简单,对于电池厂来说,那就意味着易扩产。而国内两大巨头宁德时代、比亚迪,正是依赖着易扩产这点,占据了大量的市场份额。
这张图是高工锂电的数据,我们可以看到这两家公司的方形电池产量就占到国内产量的 6 成,可想而知方形电池在国内的统治地位。
同样,系统简单对于车企来说,也意味着通用性更强,所以很多车企也都选择了方形电池,比如宝马、蔚来、上汽等等。
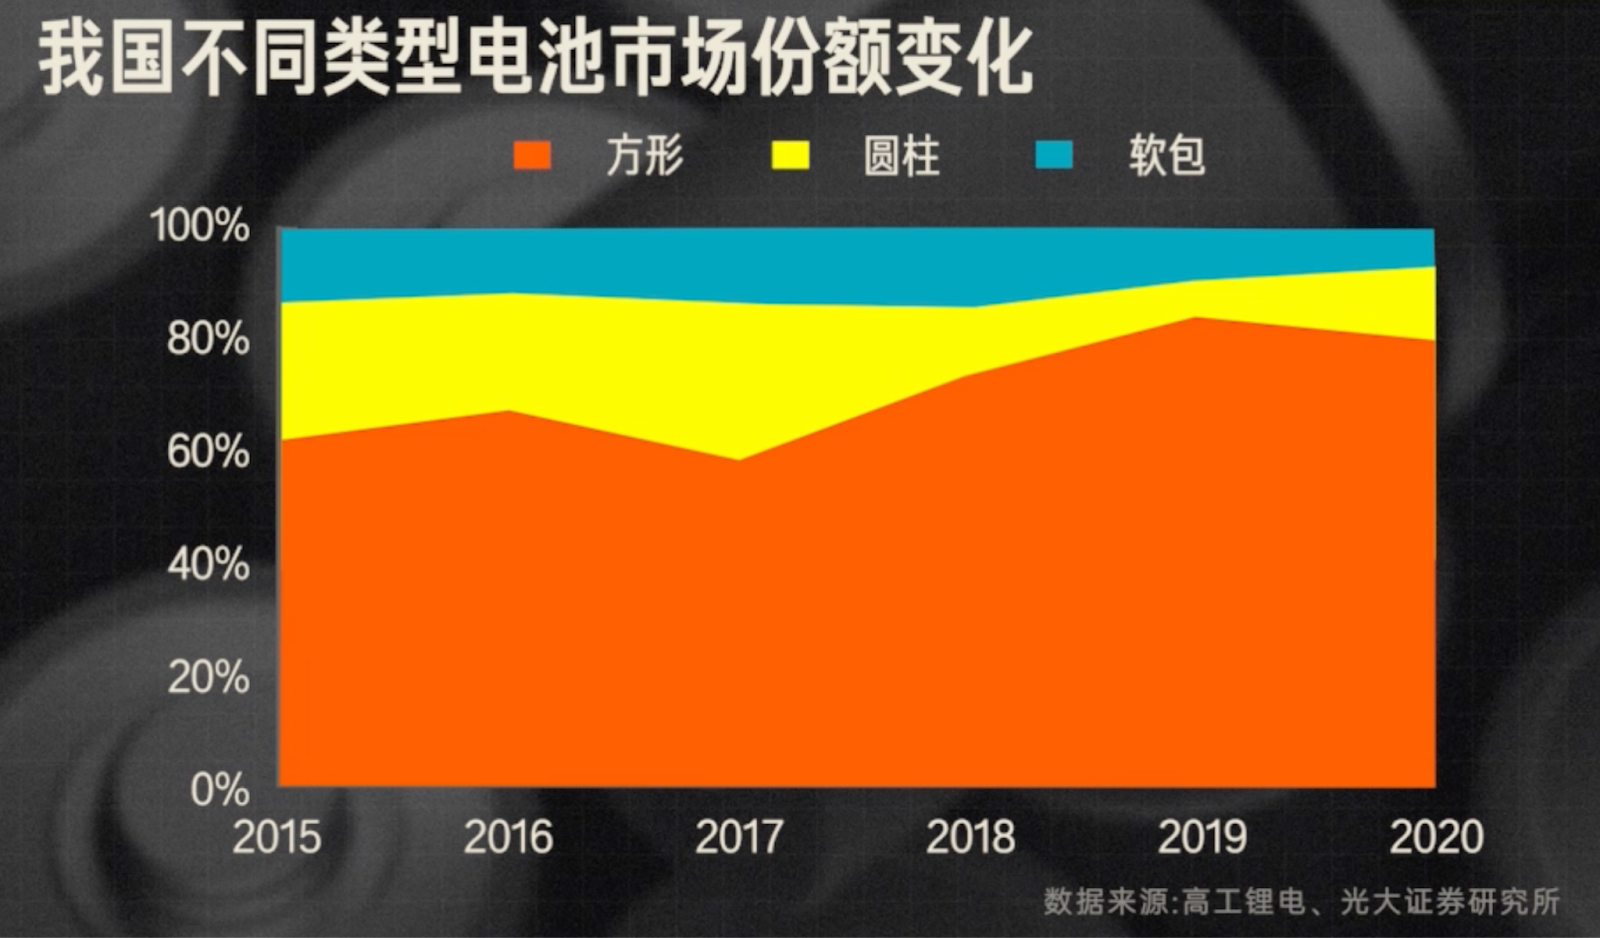
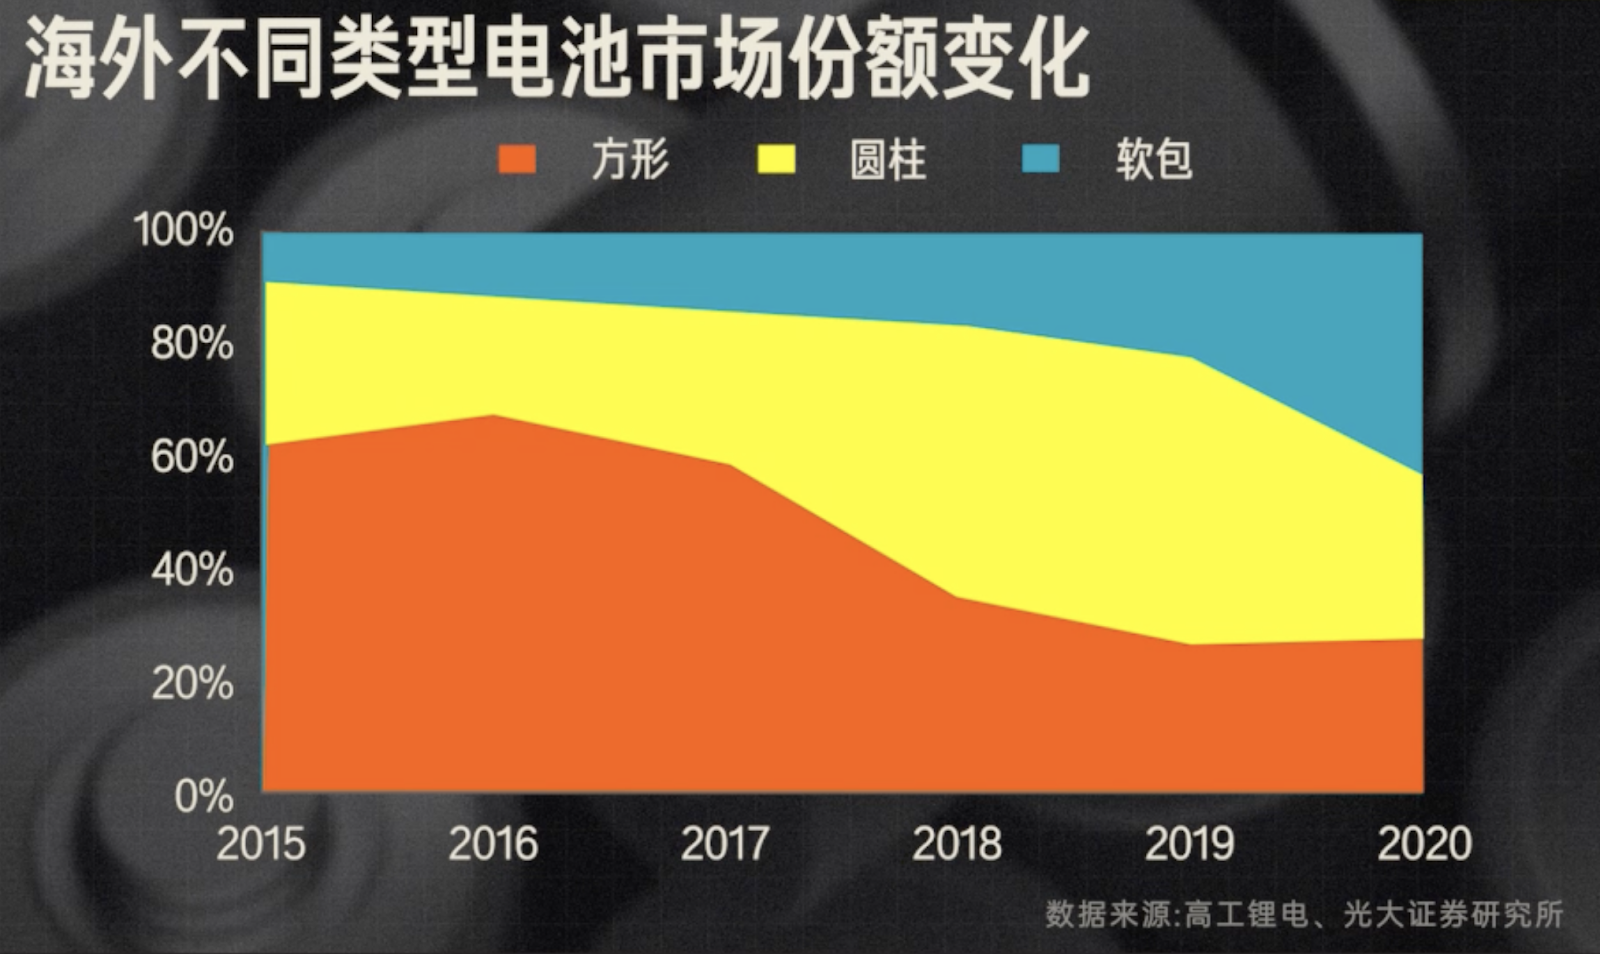
说完了两种硬壳封装,我们来看下软包。首先我们看的是,国内外对于这三种封装形式的喜爱程度。
从这张图,明显可以看出,国内更加钟意方形(70% 以上的市占率),而国外由于特斯拉力推圆柱,以及欧洲车厂发力软包,这两种封装形式所占的市场份额明显高于国内。
那么为什么软包的市场份额,在国内外有如此大的差别呢?
这是由于软包核心结构件,也就是外面包的那层铝塑膜,十分依赖进口。目前来看,国产的铝塑膜大多用于偏低端的 3C,在动力电池领域还未实现突破。
而铝塑膜的成本在软包电池中,占比又较大(18%),仅次于正极、电解液,所以产业链上的缺失,导致软包电池在国内一直不温不火。
但是软包电池有着自身的优势,那就是能量密度高,重量轻。
在同等容量下,软包电池比铝壳电池(方形、圆柱)轻 20%,而在同等尺寸的情况下,软包电池又比铝壳电池多出 50% 的容量。
因此一旦铝塑膜完成了国产替代,那软包电池的市场份额也会大幅上升。至于铝塑膜详细的内容我们会放在后面的课程中和大家分享。
最后我们提一下软包行业的几家国产电池厂。
首先是和戴姆勒合作开发的孚能,第二个是原先在日产旗下,现被远景收购,并改名为远景动力的 AESC。
本节课到了这里也就结束了,这节课我们主要介绍了电池里的封装技术。
从路线来看,电池的封装路线主要分为三个,分别是圆柱、方壳、软包。其中圆柱技术是特斯拉所推崇的,而它未来的趋势就是大圆柱路线。
方壳因为它的系统较为简单,所以电池厂方便复用,也容易扩产,所以在国内的市占率一直居高不下。
至于软包,虽然在能量密度等方面有一定的优势,但由于核心结构件铝塑膜尚未国产化,所以它