在说产业之前,我们看下行业的需求,铝塑膜下游主要应用于三个方向,消费电子、动力电池以及储能。
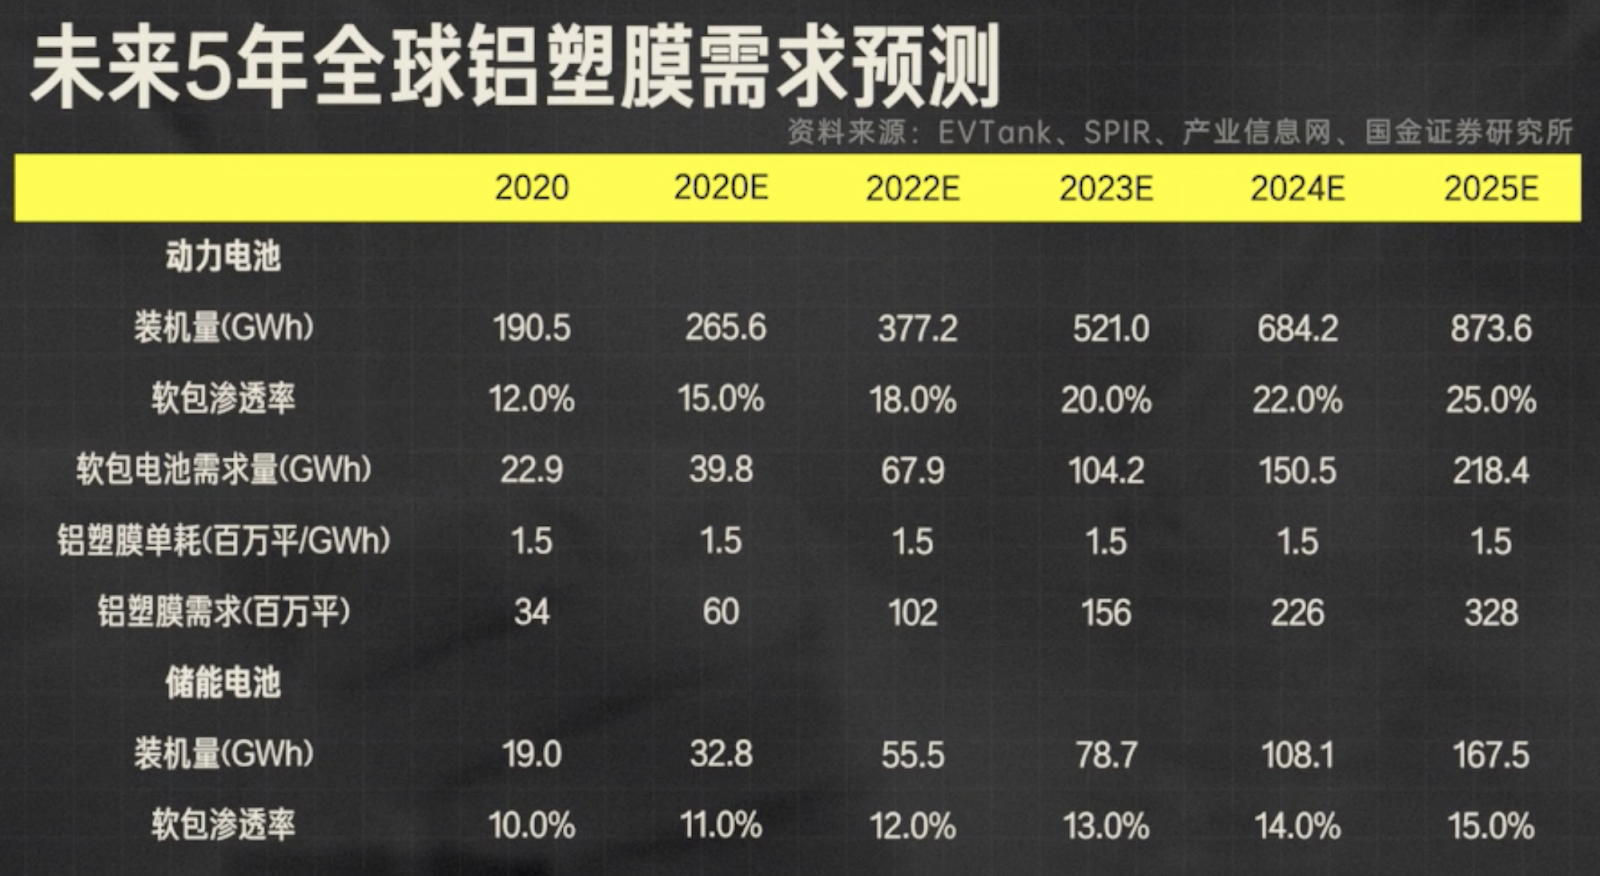
从国金这张需求测算图可以看出,未来五年铝塑膜的年化需求都将维持在 25% 以上。并且三大需求中增速最快的就是动力电池业务,所以未来几年的铝塑膜战场,得动力电池者得天下。
行业需求突飞猛进,但供给可能完全跟不上,目前全球铝塑膜行业主要被日韩厂商把控,而海外厂商的扩产积极性可是很低的。
它们面对膨胀的需求,所做出的努力,主要是把盈利较低的 3C 产品,转向盈利更高的动力电池产品。这样的转向也促进了这几年来,国产厂商在 3C 领域的攻城略地。
当然上述的论述偏定性,我们来看点具体的数据,根据上海证券研究所统计的数据,日本头部两家公司年化产能满打满算也就 2 亿平左右。
但前面那张表,我们也看到了,全球铝塑膜的需求到了 2022 年就接近 4 亿平了(偏保守),所以有很大一部分增量空间必定是留给扩产意愿更强的国产厂商的。
但话又说回来了,行业最大的看点还是在动力电池上,目前国产品牌扩产的很开心,但进入下游电池厂,验证阶段的仅有两家公司,分别是新纶科技,以及紫江企业。
新纶主要是在 16 年收购了日本的 T&T,技术相对稳定,然后在 2021 年传出和软包巨头 LG 谈供货的消息,当然最后也止步于消息。
而紫江,根据产业上的调研,动力电池产品的质量甚至是要高于新纶的。主要供给国内传统软包企业孚能,并且在比亚迪的验证中。所以对于紫江来说,需要关注公司与比亚迪之间的进展。
铝塑膜的最后,我们来看下工艺的部分,这个要比上面的硬壳要来得重要。因为对于国产铝塑膜来说,缺材料而非缺设备。与之对比的是隔膜行业,隔膜是典型的缺设备不缺材料。
而材料中比较有瓶颈的是图中的胶粘剂,这个材料大家可以简单类比成胶水,就是把铝塑膜各个部分粘在一起。这个胶水是各家厂商自配的,所以配方就成了核心技术。
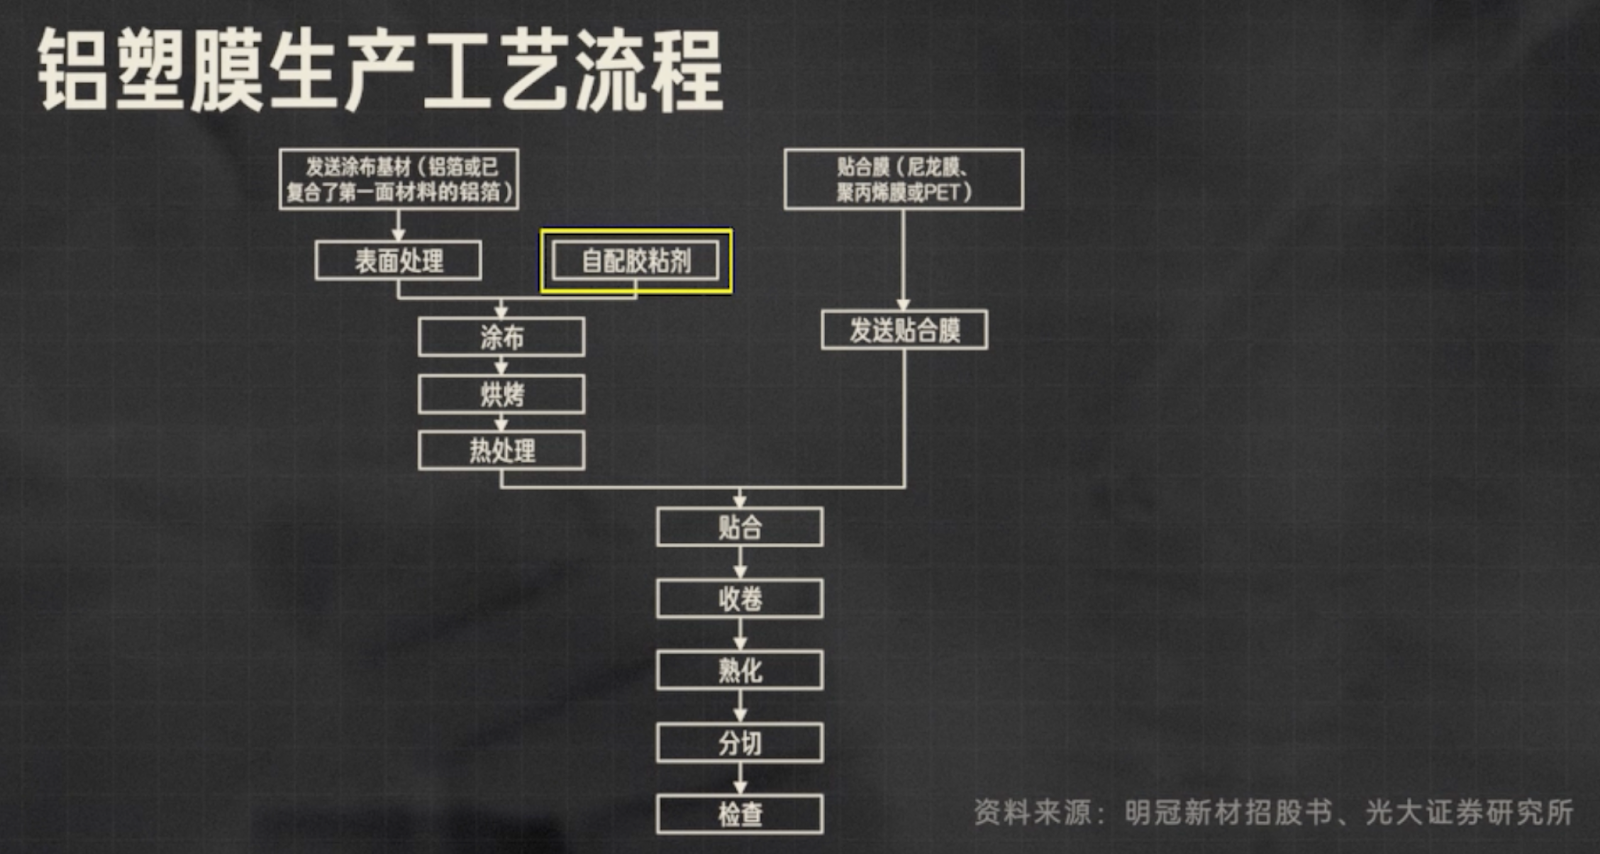
但对于行业来说,目前材料是瓶颈,因为国内电池厂大多是硬壳路线,在软包上发力较少,以后随着软包产业链上投资的增多,我们认为材料都是能解决的。
恭喜你完成本节结构件的学习,下面我们来给本节课做个小结:
结构件主要是电芯周遭包覆的那层材料,起到是一个支撑的作用。
对于结构件来说,大部分都是做一个金属来料加工的生意,虽然很多公司都采用成本加成法进行定价,但大宗商品如果剧烈波动,也会对公司的盈利情况产生影响。
此外无模组的趋势,注定了需要更高强度的结构件,这一点是利好现有结构件厂商的。
在结构件中我们重点关注了软包里的铝塑膜,因为这项产品目前还未国产化。大部分国产厂商的产品仅停留在 3C 层面,还未到达动力电池里批量出货的水平。
这一方面是国内较为忽视软包技术,另一方面也是工艺差距较大,还未达到日本同行的水平。所以对于铝塑膜企业来说,我们比较关注「送样」的情况,其中特别值得跟踪的就是紫江和比亚迪之间的进展。
下节课,我们将进入系列课的最后一节,来看看大规模扩产的电池究竟能不能以量补价。