对于所有的制造业来说,短期可能会因为各环节周期不同,出现供需错配,但是把时间拉长,产能一定是相对过剩的,所以「以量补价」就成了制造业永恒的主题。
好了,欢迎进入本系列课的最后一节,电池厂的扩产潮流。
在课的一开始,我们照例看下电池厂商的扩产规划,感受下那份震撼。这张表格出自申万宏源 9 月底的研报,所以相关数据还是比较新的。
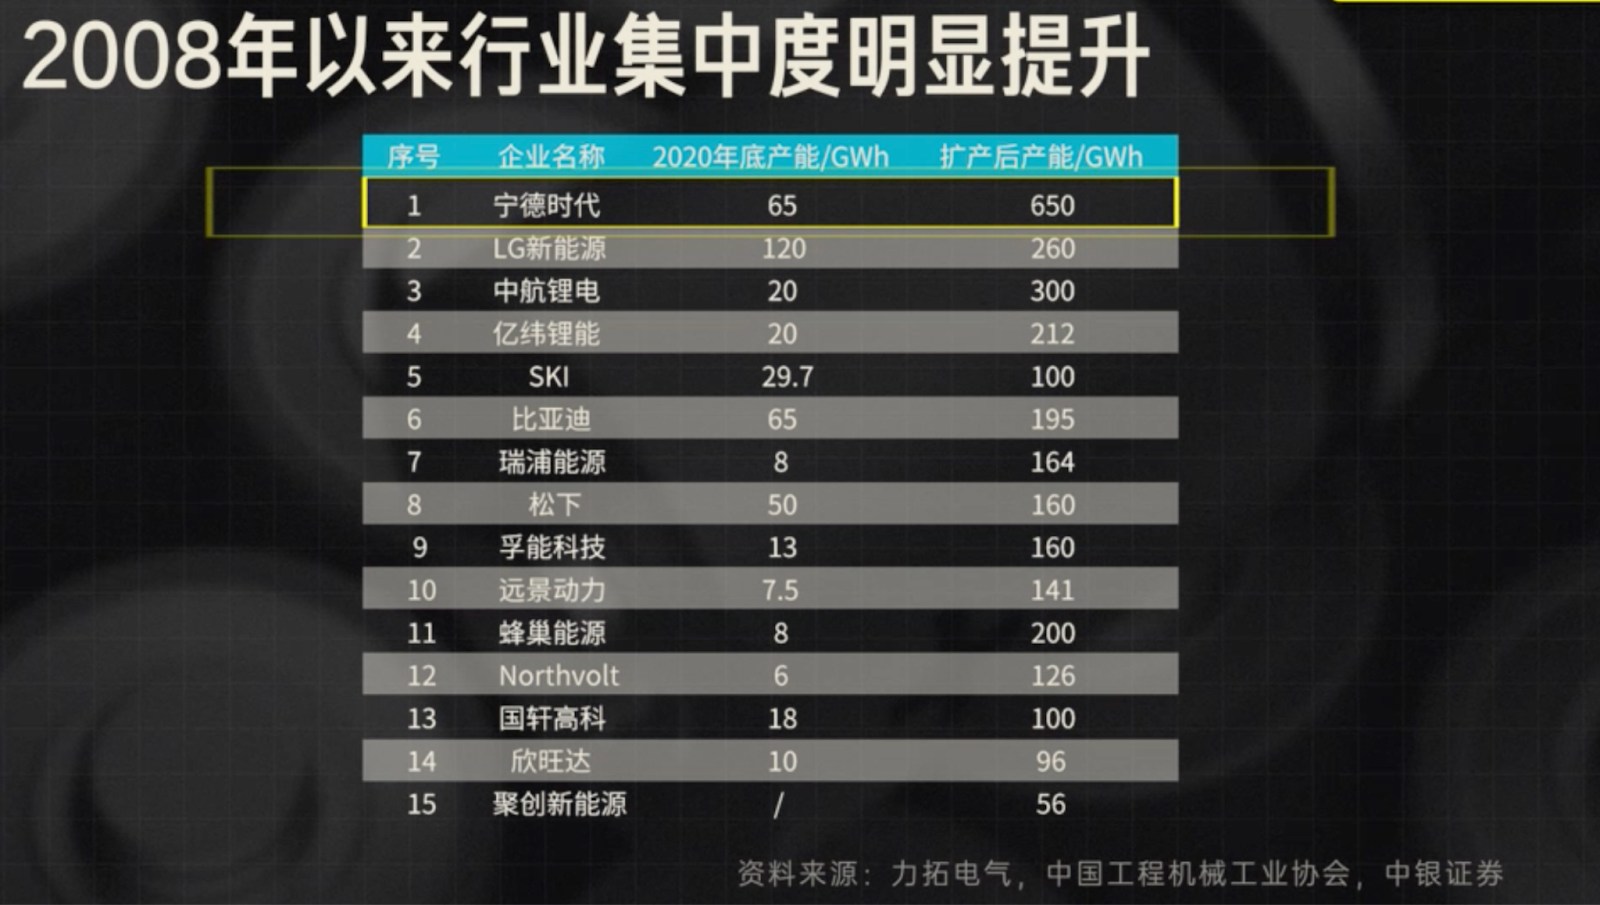
我们可以看到,扩产榜首的宁王在 2020 年底仅有 65GWh 的产能,而把规划都实现后,直接在现有产能后完成「加零」。
同样,喊出 10 倍产能规划的还有中航锂电、亿纬锂能等国产厂商。
那为什么这么多电池厂商,选择在这个时间点,开启他们的 10 倍扩产潮之旅呢?
主要原因就是,电池厂们,认为此时扩产不确定性较小。
因为在过去十年里电芯成本大幅下降,并且逐渐进入瓶颈,下降空间已不大,此外电池的能量密度,也在化学层面陷入了停滞。
这一点我们在前面讲 CTP 时,也有提到,正是化学层面的停滞不前,所以物理层面的集成技术就显得格外重要。
除了技术陷入停滞期以外。在扩产潮面前,每家公司都陷入了「囚徒困境」,此时扩产就变成了各家公司的最优解,至于为什么陷入了囚徒困境,大家可以看下这张图。
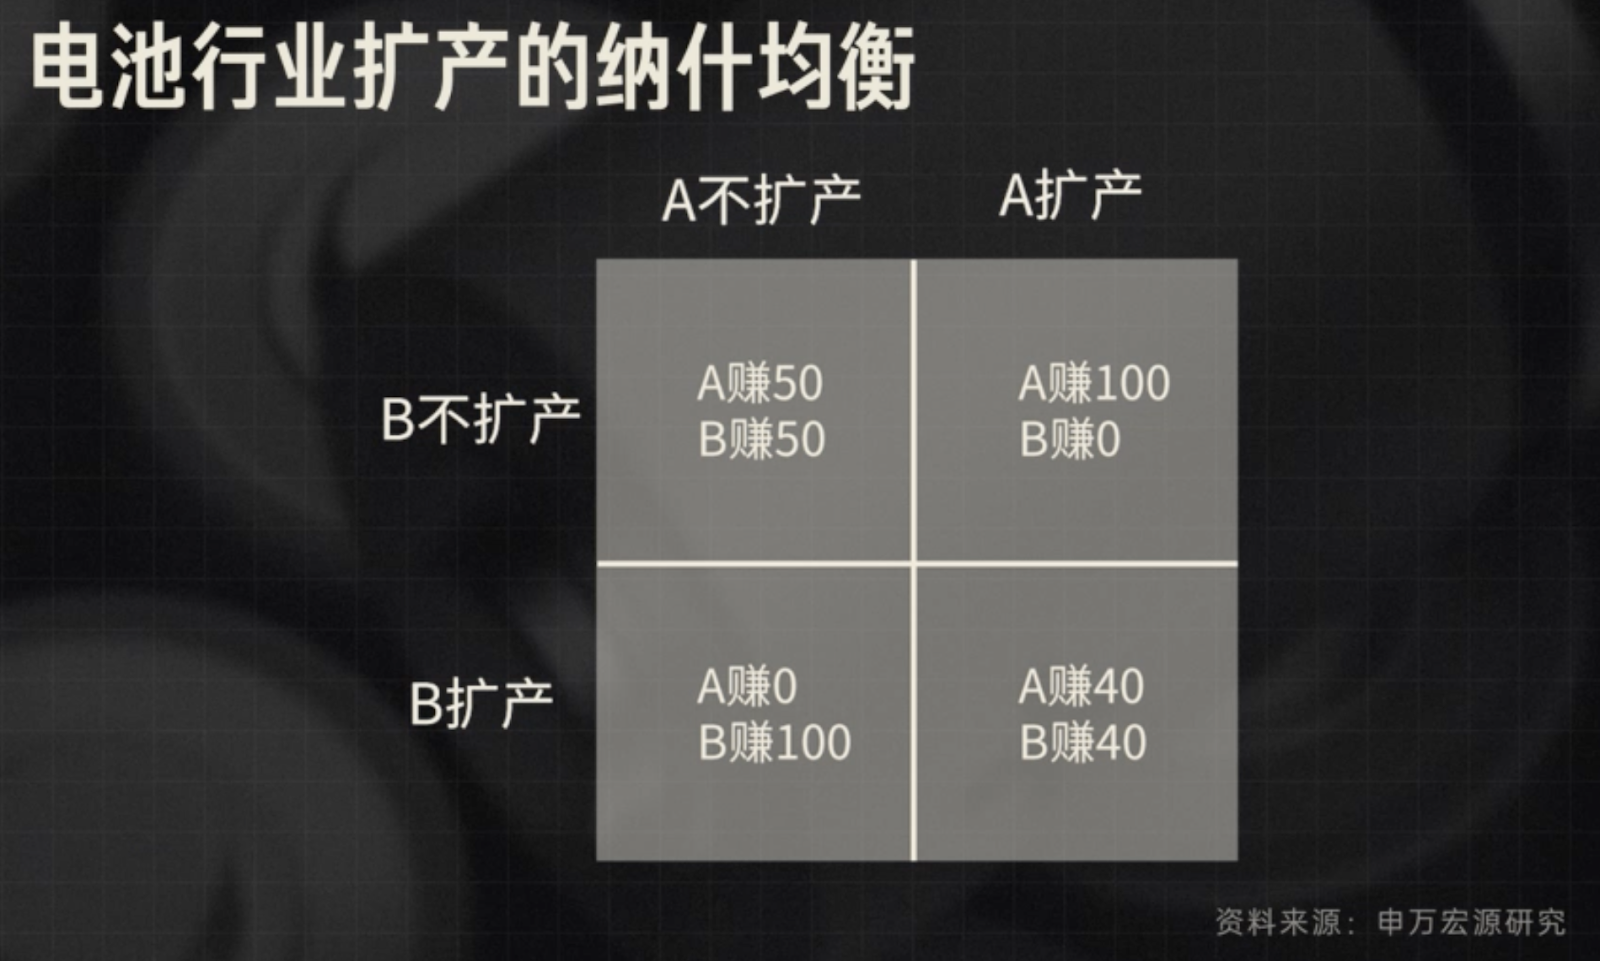
因此我们可以看到行业头部屡屡抛出巨额扩产计划,这一方面是对行业本身的看好,另一方面也是震慑竞争对手。
说完了 10 倍扩产的行业,以及为什么大家都选择在此时进行扩产之后,我们挑选了行业龙头,宁德时代看看他的扩产之路究竟是怎么样的。
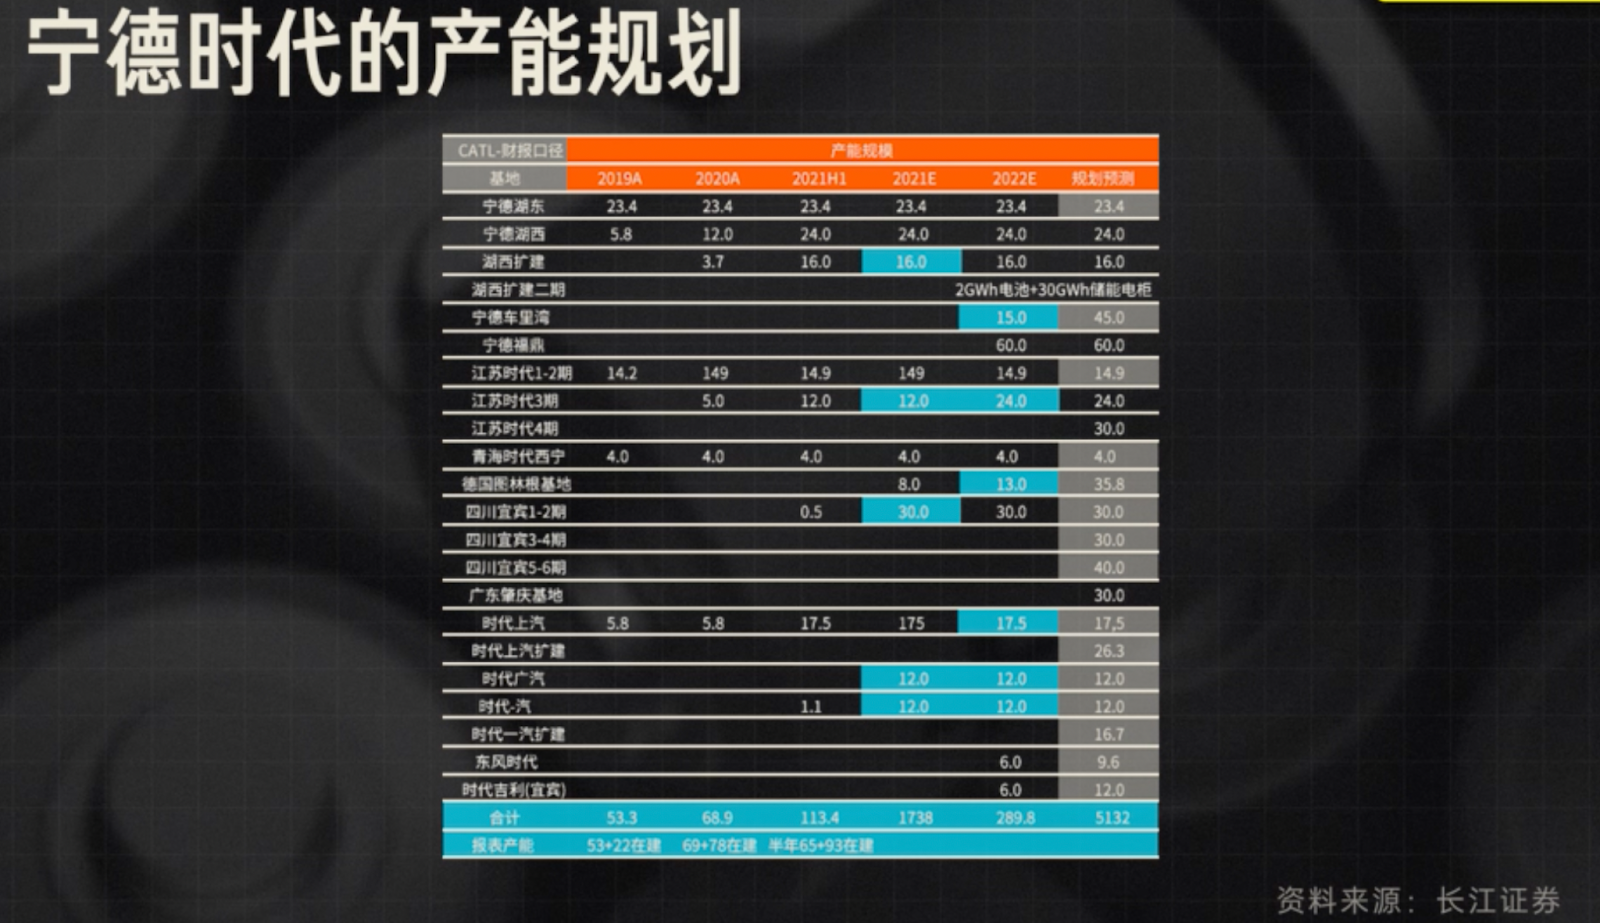
这张宁德时代的详细产能规划出自长江证券。
从这张表可以看出,从 2020 年开始,宁德的产能几乎一年翻一倍,并且除了宁德老产区之外,江苏、四川、广东,甚至是海外都建立了新的产区,多产区的模式方便日后更进一步地扩产。
看完了宁德时代的产能规划,我们再来看下宁德的产量预期。同样,这份表格也出自长江证券,过于细致的比例问题,我们这里也不拆分了。
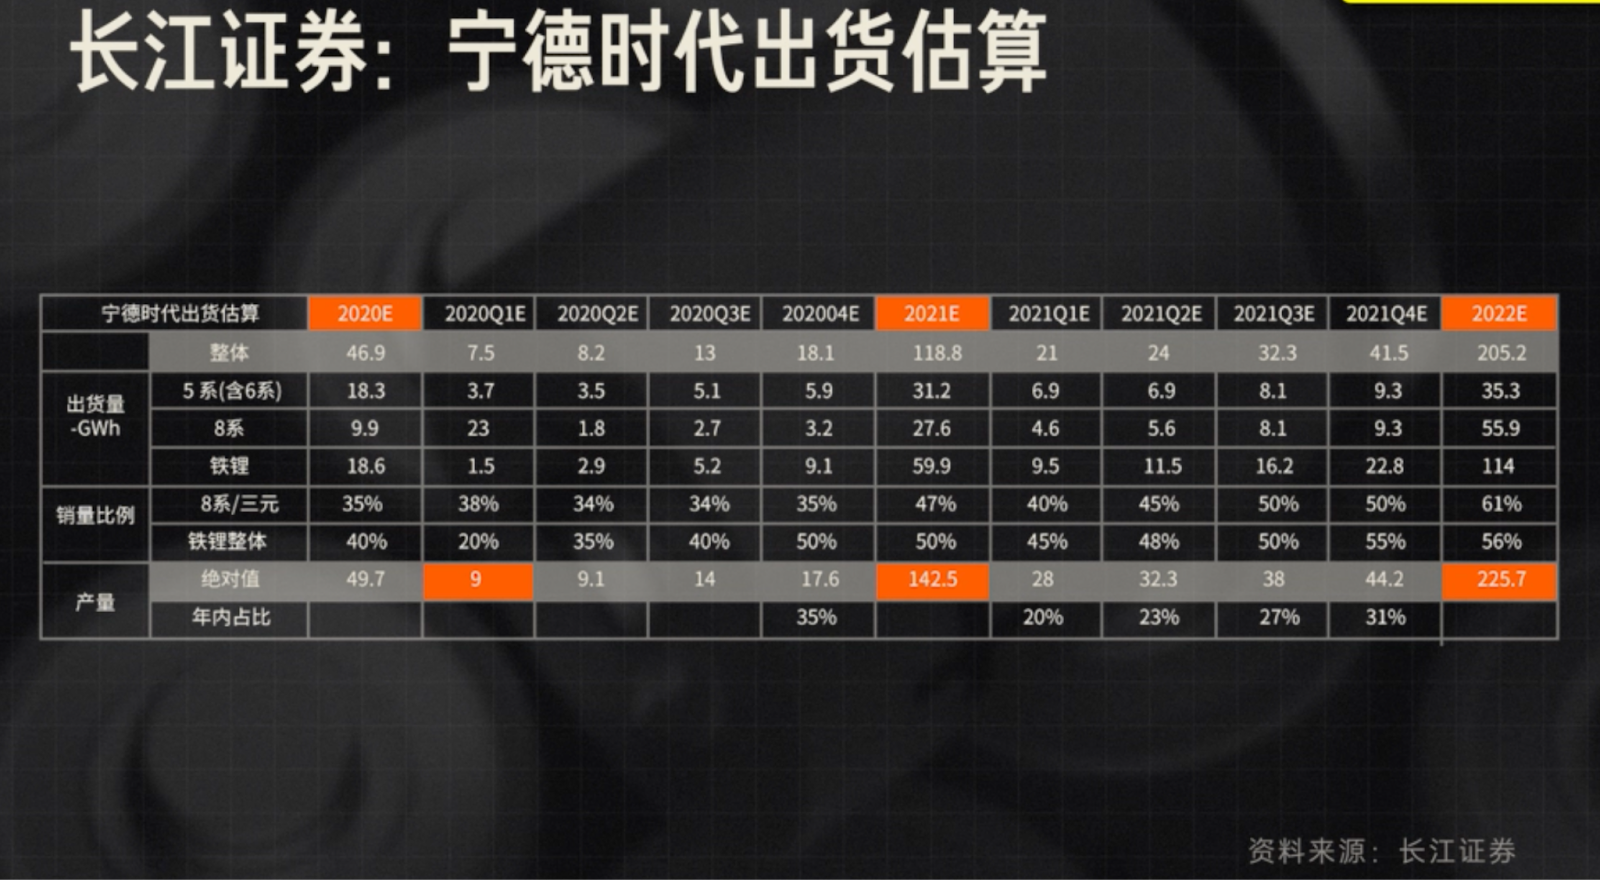
重点是看几个标黄的数据,那就是年度产量预期,我们可以看出 2020 年的产量还仅有 50GWh,到了 2021 年就有 140 多 GWh,再过一年到了 2022 年,便有了 200 多 GWh。
可见,在产能释放面前,重资产开支的制造业,所具有的弹性也是巨大的。
除了关注产量,我们还需要看电池厂的毛利率,要不然增收不增利,就成了大忌。
为什么大家认为宁德的二季报是超预期的?
因为在原材料(锂价)大幅上涨的情况下,宁德毛利率依然平稳,这就向市场证明,电池厂是具有强议价权,并且可以穿越周期。
当然目前宁德的市值已经很大了,并且算入了很大一部分储能的估值,更加值得关注的可能是头部剩下几个电池厂。至于怎么选,那就拿我们前两个指标,一个是扩产的规划,一个是毛利率的稳定性。
在宁德这部分的最后,我们来看下宁德这两年来,下游用户的变动情况,最为明显的区别就是,引入了特斯拉,并且国产两强(蔚来、小鹏)不断发力。
当然在宁德不断