正是技术储备较为深厚,别的厂商投产新设备,可能 3 年就会面临更新换代的风险,隆基则可以用十年,这意味着投资效率更高。
从图表中,单晶炉的相关专利可以看出,非设备厂商中唯一拥有单晶炉控制系统的便是隆基,再加上与隆基有着千丝万缕关系的连城数控帮衬。
所以同样是上最新规格的炉子,隆基却比那些「挑战者」们节省近 1/3 的初始投入,这就是霸主的护城河。
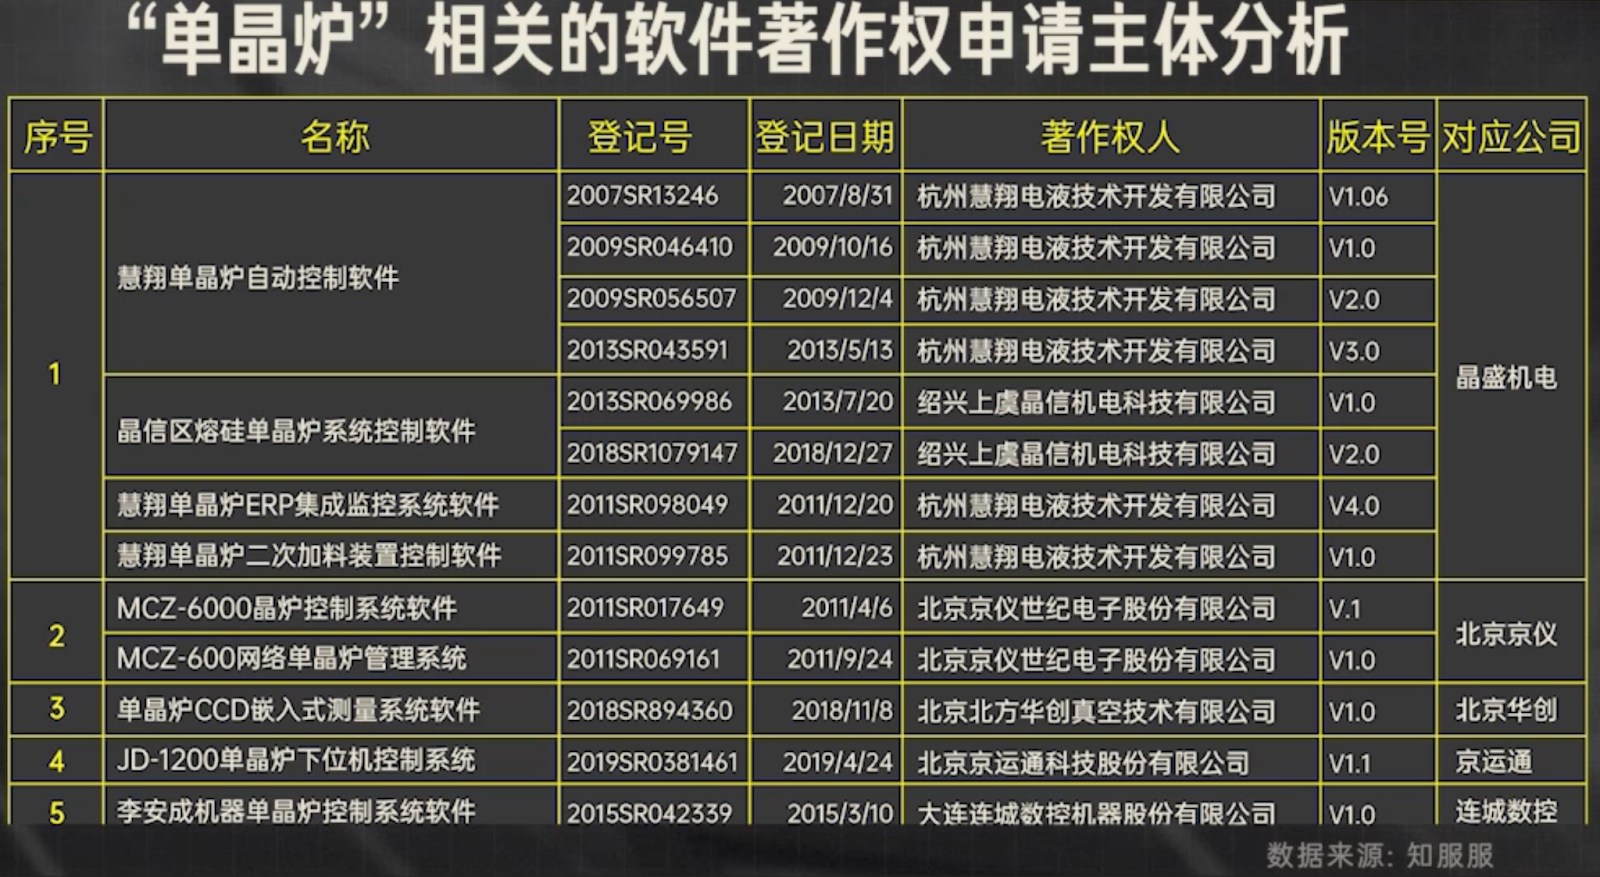
当然中环也一样,常年与设备商晶盛机电高度绑定,这导致它也能较快较好的调试设备,并且中环拥有单晶炉外围系统的专利,同样可以节省一部分的设备成本。
除了定制设备这个优势外,隆基、中环还比这些「挑战者」们,更快更多的扩产。
以隆基 3 月份调研纪要为例,隆基在 2020 年底,就拥有硅片产能 85 GW,而保山 10 GW 正在建设,曲靖 10 GW 拉棒项目也在建设中。预计到 2021 年年底至少拥有 105 GW 的产能。
这些产能的投产,将使得隆基的市占率从当前的 45% 提升至 50%。所以,第一批大尺寸硅片的红利必然会由隆基、中环这对双寡头率先分享。
最后,我们来看下硅片行业的产品变革,也就是中环主导的 210 大硅片,和隆基主导的 182 大硅片。从本质上,这两种尺寸均属于大硅片范畴,但目前来看,中环的 210 反而更受新玩家的喜爱。
这主要因为隆基目前推行的一体化战略。随着在下游电池片、组件等环节不断拓展,隆基不再像过往一般依赖外售硅片所获得的超额收益,对于隆基来说,自产硅片就算卖不出去,用于自家的组件也是个不错的选择。
而中环恰恰相反,它只专注于硅片这一环节,无法通过一体化完成自产自销,不得不向外界推销硅片。所以中环更有动力推动 210 联盟。
当然这里只是粗略的从战略方面讲一下,众多新产能为什么选择 210 路线,具体隆基、中环的区别和对照,我们会放到第五讲组件环节的专业化与一体化的对比中,再详细聊。
最后我们来做下本节课的总结,作为近几年产业链话语权最高的环节,2020 年无数「挑战者」选择加入硅片这个赛道。他们看准大硅片的时代将要来临,想通过新产能迫使无法生产大硅片的老产能退位。
但退位也并不是这么简单的事,行业霸主还是具有很多的优势。比如在定制化设备方面,由于经验丰富,可以更快更好的调试产线。同时由于在很多专利上有积累,行业霸主也可以用更低的价格购买设备,完成生产。