老规矩,首先我们来看下电池片是什么?
从这张全产业链图可以看出,电池片在硅片的基础上,表面增设了很多的银线,正是这些银线实现了内部的导电化,从而使电池片有能力完成光电转化。
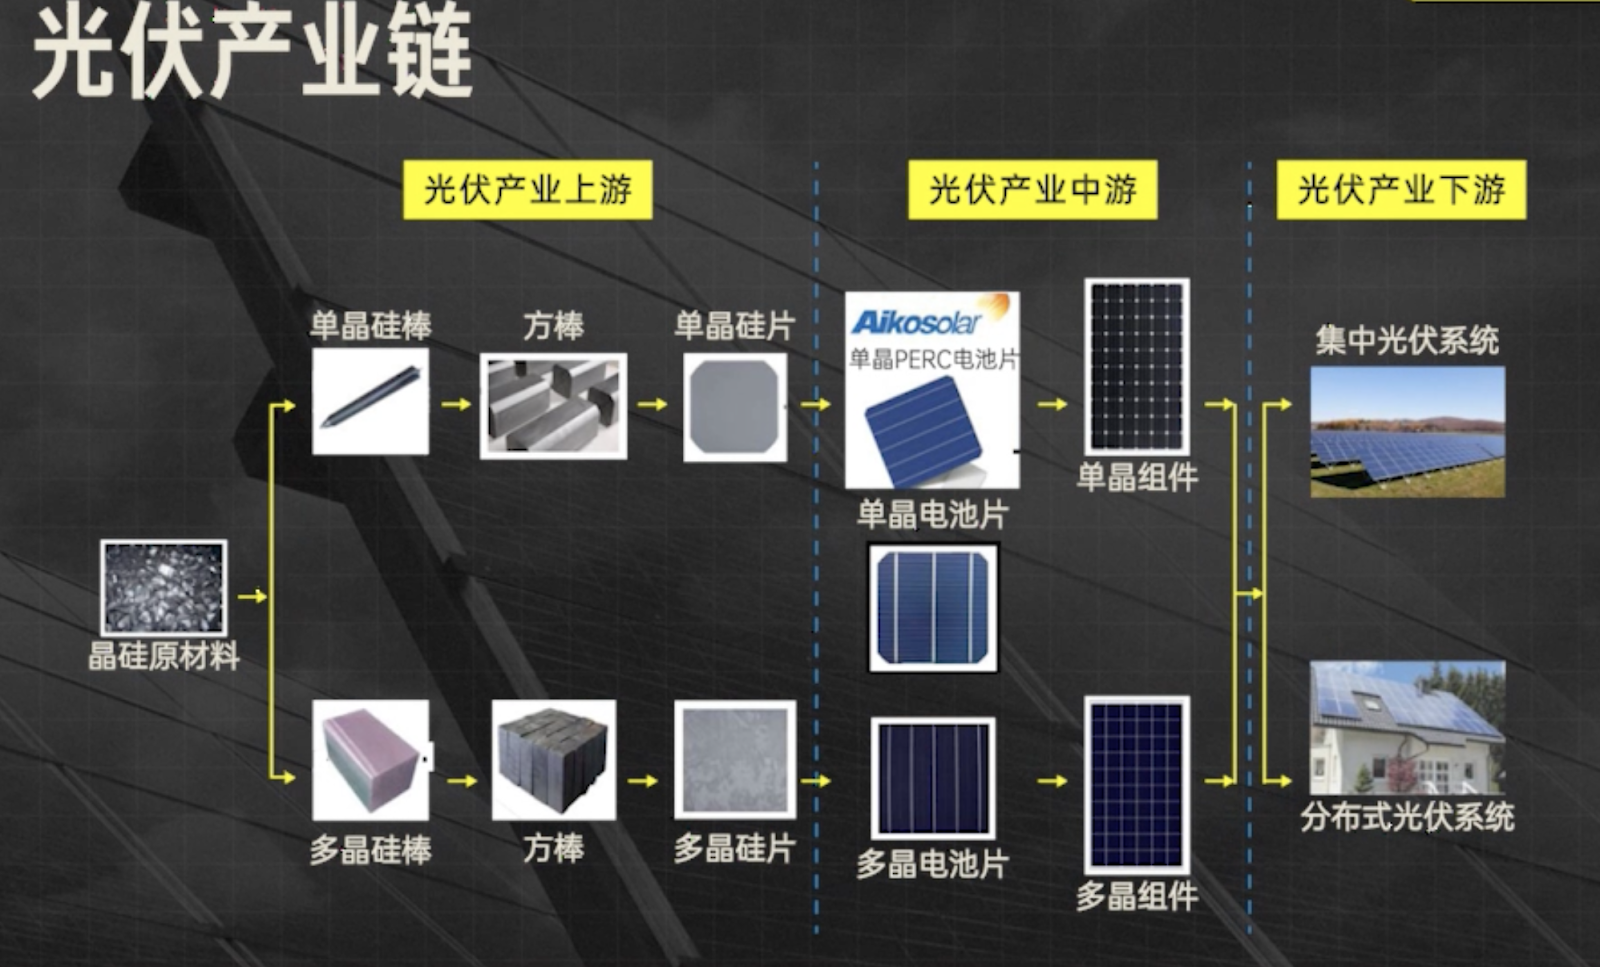
而为了增强电池片内部的导电效应,电池片的制作流程中往往会包含制绒清洗、扩散制结、硅片刻蚀等环节。
正因为电池片已初步具备光电转化的能力,所以我们通常会用一个指标来衡量这种能力的高低,叫做「转换效率」。
它表示为,单位面积内的光能转换为电能的比值。为了转换效率最大化,电池片厂商往往会从减少光学损失、以及电学损失这两方面入手。
为了减少光学及电学损失,以便增加转换效率,电池片厂商不断进行技术迭代,由早期的铝背场电池转向现在的 PERC、以及 PERC+,甚至是未来转向异质结等技术路线。
在讲电池片未来降本提效的路径前,我们先来简单复盘下上一代电池片技术路线的变迁,由铝背场电池,变为目前主流的 PERC 电池。
从这张图可以明显看出,PERC 电池是在铝背场电池的背面,进行了钝化处理。
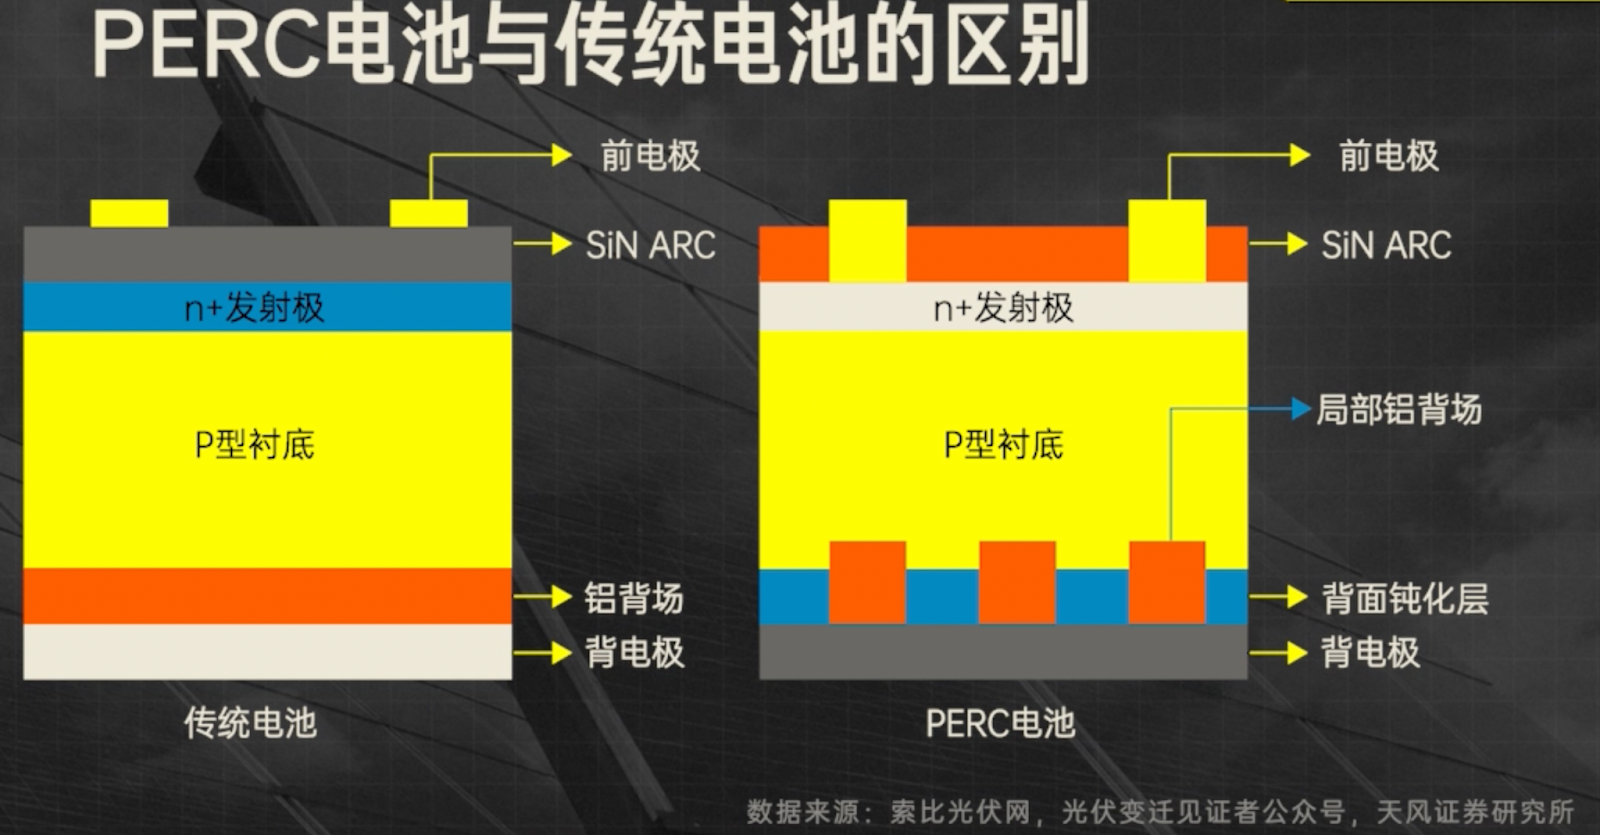
当时的铝背场电池,它的转换效率在 19% 左右,已看出明显的瓶颈,但凭借着单晶+PERC 电池的组合拳,可以瞬间把转换效率提升至 21。
虽然看似只有两个百分点的提升,但实际上是将原有的效率提升 10% 以上。并且只需在现有设备基础上进行少量的升级,新增两道工序,就可以完成背面钝化。
所以这样的投入产出,对于电池厂商极具吸引力,PERC 电池也就顺利完成替代。
在 PERC 顺利完成接班后,国产设备厂商也开始反向攻克技术,不断国产化设备产线,实现降本。
随后电池厂的头部在国产设备的加持下,不断低成本扩产,获得超额利润,但由于电池片扩产周期只有一年,一年之后行业完成扩产,超额利润就此消失。
而上轮的复盘给我们的启示就是,新电池技术的早期,由于需要投置大量产线,所以率先在盈利上有所表现的是设备厂商,而之后率先量产新技术的电池厂会有大概一年的超额收益,最后随着行业完成扩产超额收益消失。
总的来说,从业绩兑现角度来说,先设备厂商,后头部生产商,是不变的行业逻辑。那为什么,我们在之前的硅料、硅片环节没有这么重点的讲述设备厂商的逻辑呢?
因为如果论产线的制备难度,电池片应该是难度最高的一个环节。因此没有任何一家电池片厂商能独自搞定所有设备,这就导致了有一大批的独立第三方设备厂商。所以电池片环节的设备厂商地位高于其他环节。
说完了大的逻辑我们来看下本轮电池片的两大方向。
第一个方向名为 HJT 或者 HIT,中文名则是异质结。这项技术最早在 1990 年,由日本的三洋公司提出。
它的好处是工序较为简单,只有 4 步,相比于 PERC 电池的 9 道工序大为简化。
而工序减少,一方面可以增加效率,提升良率,另一方面可以节省生产成本。此外呢, 异质结技术支持薄片化硅片,这样可以减少电池的硅料成本。
另一点好处是,异质结电池上限较高,目前通威的中试线,第二代产线就已跑出 24.5% 的量产转换效率,与之对比,发展多年的 PERC 技术,目前行业内最高水平也就 23.2%,未来封顶可能也就在 24% 左右。
可以这么说在转换效率方面,异质结的下限就是 PERC 的上限。因此总体来说,异质结电池的优势就是降本提效的空间较大。
虽然异质结技术在降本提效两方面都有出色的发挥,但缺点也显而易见,那就是成本太高。
由于制备工艺与目前的 PERC 电池完全不同,异质结产线无法将老产线复用,一旦它被证明相对于目前的技术有很大的提升,并完成量产的话,可能会导致老产线集体减值。
更为重要的