在了解硅片产业前,我们先简单认识下太阳能级硅片。
从外形上看,区别于半导体级硅片,是个圈型小片子,太阳能级硅片更趋向于方形。而这两种硅片除了外形不一,在材料、工艺等其他方面其实比较相近,所以太阳能级硅片可以简单理解成纯度更低的半导体硅片。
初步认识了硅片之后,我们来看下,制造硅片的技术路径。
目前来看,市场上主要有两条技术路径。一条是通过单晶硅棒制成单晶硅片,另一条是通过多晶硅锭制成多晶硅片。但由于目前市场上的主流是单晶,所以这里我们只简单介绍下单晶硅片的制造流程。
目前大部分的单晶硅片,都采用了直拉法(CZ)。
具体的做法是,先将纯度较高的单晶硅料融化,再通过一种名为籽晶的物料,进行逆时针晶向牵引,旋转提拉出单晶硅棒。然后再把圆柱体的单晶硅棒截成在截面积最大的长方体,最后用金刚线切割出单晶硅片。
有点复杂,不过没关系,大家只需要简单理解这个流程就可以了。
由于是从圆柱体的硅棒,制成单晶硅片,所以从几何学的角度来说,要使在截面积最大,只能是个正方形,这也是硅片的形状。而我们常说的 166、182、210 硅片,这指的是硅片的边长,注意单位是毫米。
如图表所显示,由于 158 和 166 硅片的对角线长度一致,这代表两个硅棒的直径是一样的,可以由同一个单晶炉制成。所以从 158 变大到 166,是件极为简单的事情。
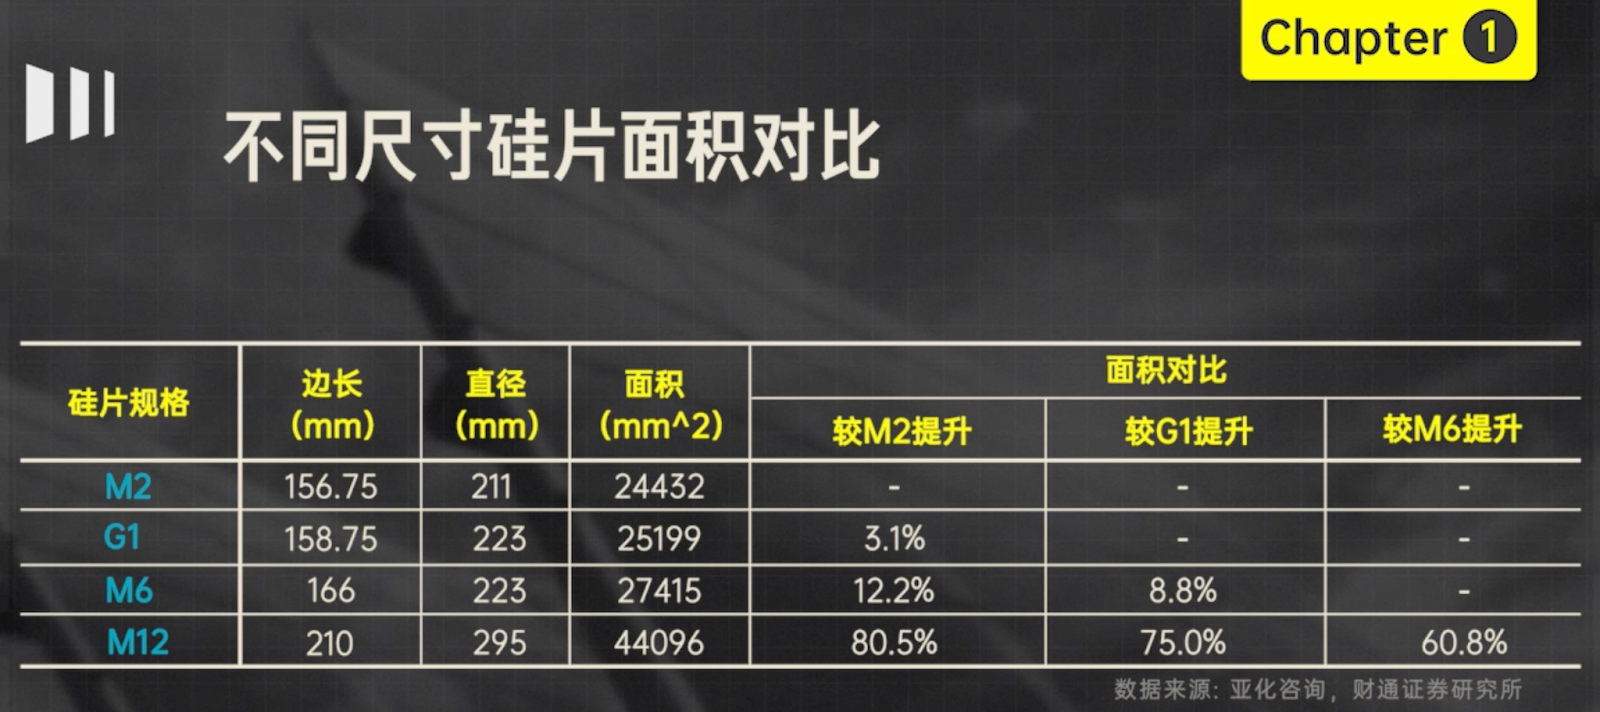
但如果这两种硅片尺寸差别过大,就无法通过简单的改造来完成,那就必须得购置全新的单晶炉。而恰恰是这点,导致了许多设备厂商逆向切入硅片赛道。
如果要说 2020 年光伏全产业链最火热的环节,那肯定是硅片环节。不仅是上机数控、京运通、双良节能等设备厂商选择逆向切入硅片赛道,三一重工等光伏产业链之外的厂商也选择加码硅片环节。
但早前的硅片环节,几乎都被隆基所垄断,而隆基正是凭借着硅片领域的垄断地位,获得光伏全产业链的话语权。
那为什么如今,这么多厂商选择挑战霸主呢?
要回答这个问题前,我们先得了解下硅片赛道的趋势,而目前来看这个趋势便是,大硅片。
因为大硅片可以有效降低后续环节的成本,从而在全产业链层面,降低度电成本。所以大硅片颇受下游厂商的欢迎。
我们以 210 大硅片为例,据测算 210 硅片将在电池片环节,相比 156 硅片降低 25.56% 的成本,而在组件环节又可以比 156 产品减少 16.8% 的成本。
在最终的电站环节,相比 166 的产品再降低 4.1% 的度电成本(LCOE ),因此大尺寸硅片对于度电成本的降低是显而易见的。
未来硅片行业将全面进入大硅片的时代,也是产业上的一张明牌。
虽然在 2020 年,大硅片市场占比合计仅有 4.5%。但根据中国光伏产业发展路线图(2020 年版),对未来硅片尺寸大小的预测,2021 年大硅片占比将快速增加,很有可能会占到市场的 50%。
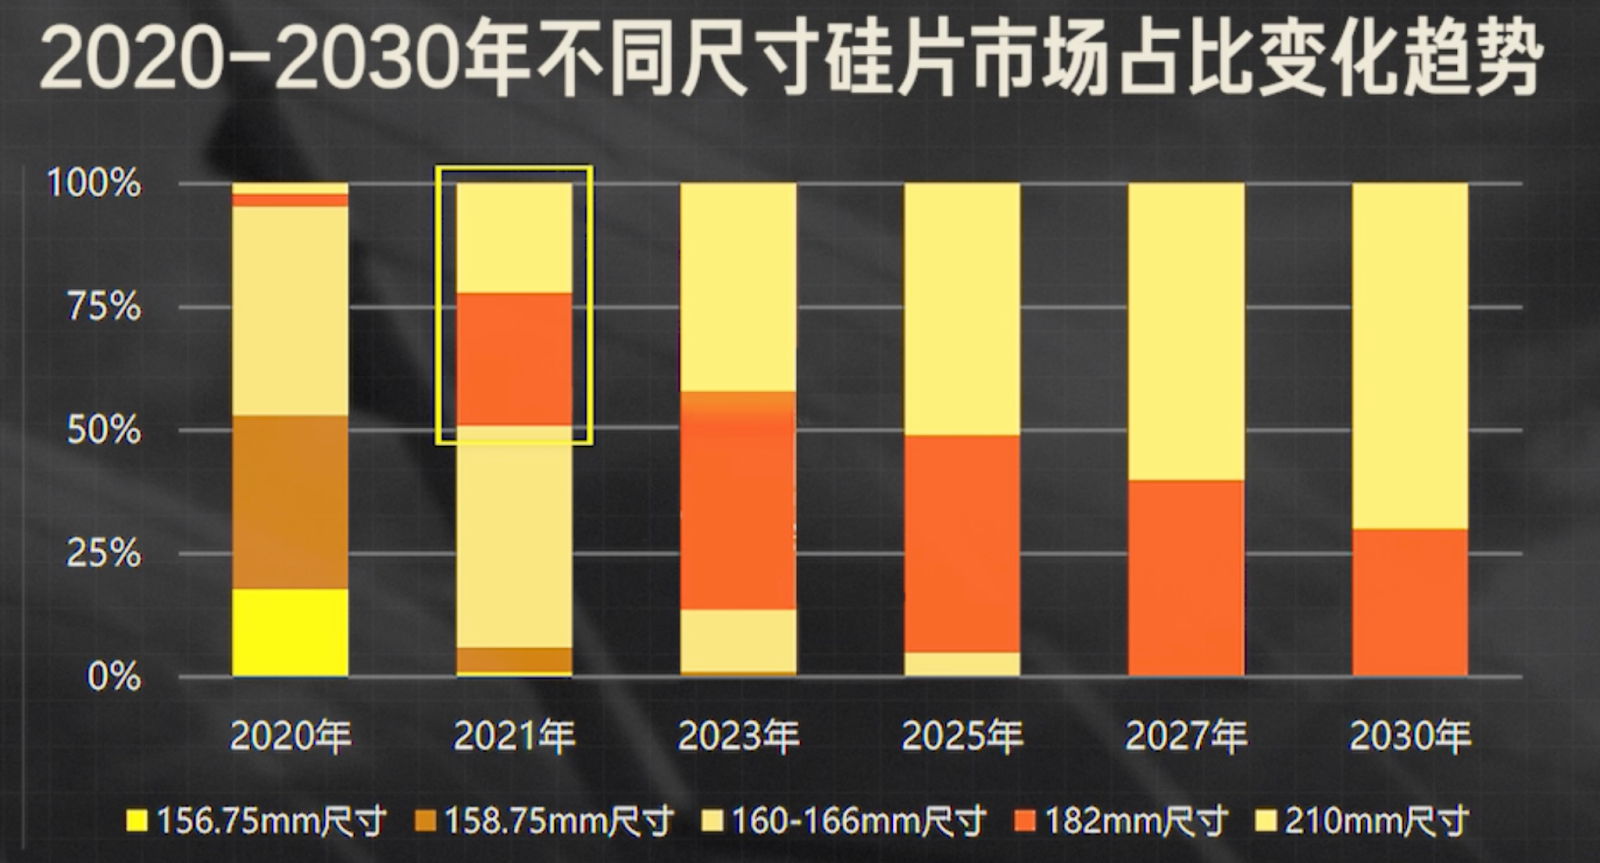
正是在不久的将来,大硅片极有可能迅速占领市场。再加上之前所说的,如果硅片之间尺寸相差过大,那就必须得购置新的单晶炉。
这就迫使硅片赛道两大老玩家,隆基和中环,淘汰自身的老产能,来完成产品端对于尺寸的全面升级。
而新进入的厂商,反而可以直接购置较大尺寸的单晶炉,并且在产线自动化上更具有优势,所以没有历史包袱的他们,可以轻装上阵。
大尺寸硅片的趋势,给硅片行业划出了一条全新的起跑线,不过新老玩家之间的差距并没那么大。
虽然是全新的起跑线,但霸主依然是霸主。
隆基董事长钟宝申,曾在 2018 年接受采访时说过:「很多人都说,我们竞争不过新进入者,因为他们没有包袱,那我们干了十几年,难道只有包袱吗?」
宝申总提到的十几年在行业所积累下