我们先从挑战开始说起,第一个挑战就是,自动驾驶在商业化的进度实际上不及预期。
传统意义上,自动驾驶被分为六个等级,从 L0 到 L5,目前来看大规模应用的还处于 L2 的阶段,也就是辅助驾驶。
但要往自动驾驶,特别是 L4 以上的自动驾驶,那就必然面对一个问题,马路上既有自动驾驶的车辆,也有人工驾驶的车辆,而这就对自动驾驶的技术要求比较高。
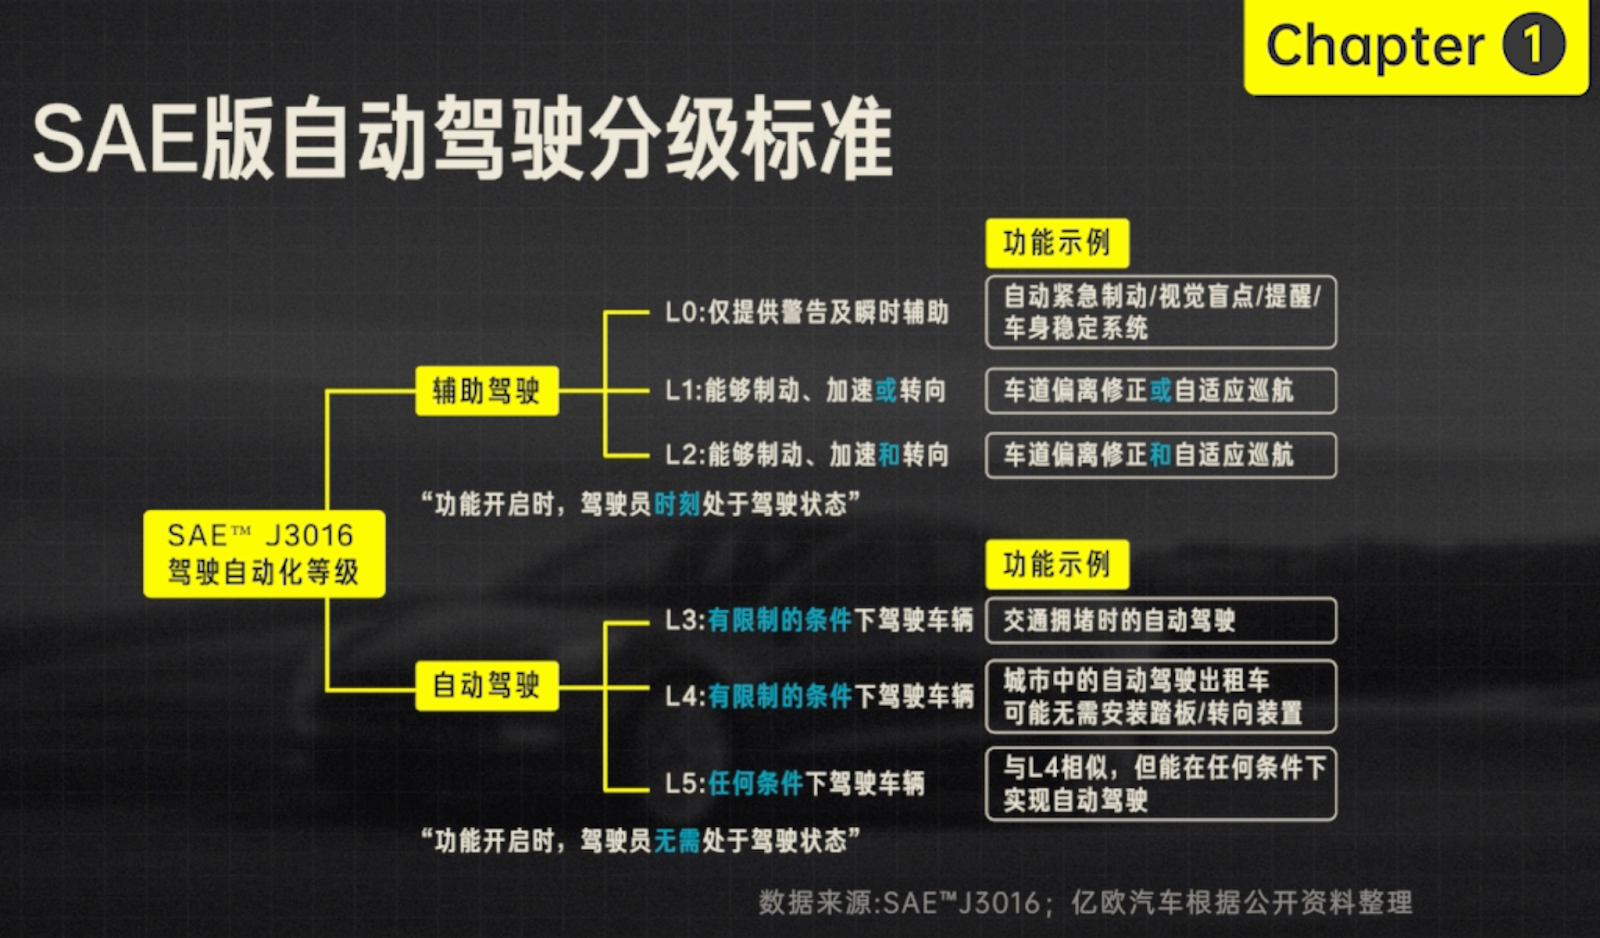
相反,如果马路上都是自动驾驶的车辆,那对于技术的要求反而就低了。正是因为交通体系的过渡十分困难,所以商业化的进度也不及预期。
说完了商业化上的不及预期,我们看看 2021 年汽车行业最大的挑战,那就是「缺芯」。「缺芯」导致整车厂商利润承压,也造成整个产业链需求不及预期。在说明「缺芯」这个问题前,我们先介绍下汽车芯片的种类:
汽车芯片大致可以分为四类分别是:控制类 MCU 芯片、传感器芯片、功率半导体芯片以及 AI/5G 芯片。
从技术上来说,除了最后一个 AI/5G 芯片外,其余三个都被国外厂商所垄断。而这次汽车行业的缺芯潮主要缺的是前三种芯片。
接着我们说下缺芯的原因,主要有三个原因,前两个是外力,最后一个是行业内部的原因。
第一个原因是,受疫情、雪灾等自然灾害的影响,半导体工厂被迫停工停产。
第二个原因是,华为小米被美国制裁,所以这两家企业从 2020 年就开始积极备货,采购半导体元件,而这导致半导体厂商把原先属于车规级芯片的产能,分配到消费电子上。
但总体来说,这两点都是受外力的影响,导致供给的收缩。
除开这两点原因外,还有一点,那就是汽车行业逐渐转向新能源车。对于新能源车来说,车上功能更为丰富,那就直接提高了对于芯片的需求。
这三点原因的共同作用下,汽车芯片的价格也就开始了飞涨,以恩智浦的 MCU 芯片为例,从 2020 年底到 2021 年 5 月,价格翻了将近 20 倍。
缺芯直接导致了整车厂商的被迫减产,仅 2021 年一季度,全球就减产了近 100 万辆汽车。
目前来看,汽车行业的共识是,缺芯的拐点会出现在 2021 年的三季度。面对缺芯的局面,部分厂商在 2021 年的一季度,主动向上游追加了晶圆代工产能,而这些追加的产能预计会在三季度得到释放。
因此对于整车厂商来说,由于 2021 年上半年的缺芯,部分排产被迫后置到下半年, 一旦下半年芯片供应上来后,排产可能会创出新高。
说完了整个汽车行业面临的挑战,我们来看看 2021 年的机遇出自何方?
第一个机遇就是,我们本系列课一直提到的一个观点,那就是自动驾驶等智能化的服务,会给整个车企带来第二增长曲线。
打个不恰当的比方,以前的车企是以卖车为主要任务,所以商业模式类似与房地产里的卖住宅的,依赖爆款。
但有了软件服务后,就有了长期稳定的现金流,商业模式就更倾向于商业地产,经营的周期性大幅减弱,因为商业地产的估值是远高于住宅的。所以这会使整车企业的价值得到重估。
说完了大致的逻辑,我们以蔚来的自动驾驶服务为例。
蔚来的自动驾驶是采用订阅制,月租为 680 元,我们假设自动驾驶全套设备的初始投入为 1 万元,每年的维护成本为 1000 元,折现率为 5%,这样 6 年之后订阅制服务可以带来将近 2.2 万元的净利润。更为详细的推演,大家可以翻阅中金的研报。
超过 2 万元的单车软件收入,这个数值大致与宝马的硬件收入相仿。但我们上文也提到,软件的周期性是远弱于硬件的,所以都是 2 万元的收入,明显是软件的意义更大。
我们整个系列课,都在重复一个观点,那就是自动驾驶会革新整个汽车行业。简单来说可以归纳为一句话:硬件平台化,软件个性化。
通过平台化的硬件,降低支出,再通过持续的软件升级,把汽车变为一个消费场景,产生新的盈利方式。
因此对于车企来说,它们会涉足以往 Tier-1 才会做的事,背后的逻辑是,你想卖软件,那你得先掌握软件。总不能和供应商签下一纸 10 年的 OTA 升级协议,而没具体的交付标准。